クリエイティブ階級が失った20万の雇用、AI はどこまで原因か
アメリカのメディア・映画・芸術分野は4年で20万以上の雇用を失い、直近1年だけでも約5万が消えた。Joseph Politano は BLS と BEA のデータで曲線を分解する。デジタル系は軒並み下落する一方、美術館と舞台芸術は伸びている。AI が変えるのは文化であって、マクロ経済の帳尻ではないというのが彼の結論だ。
日本語
コピー
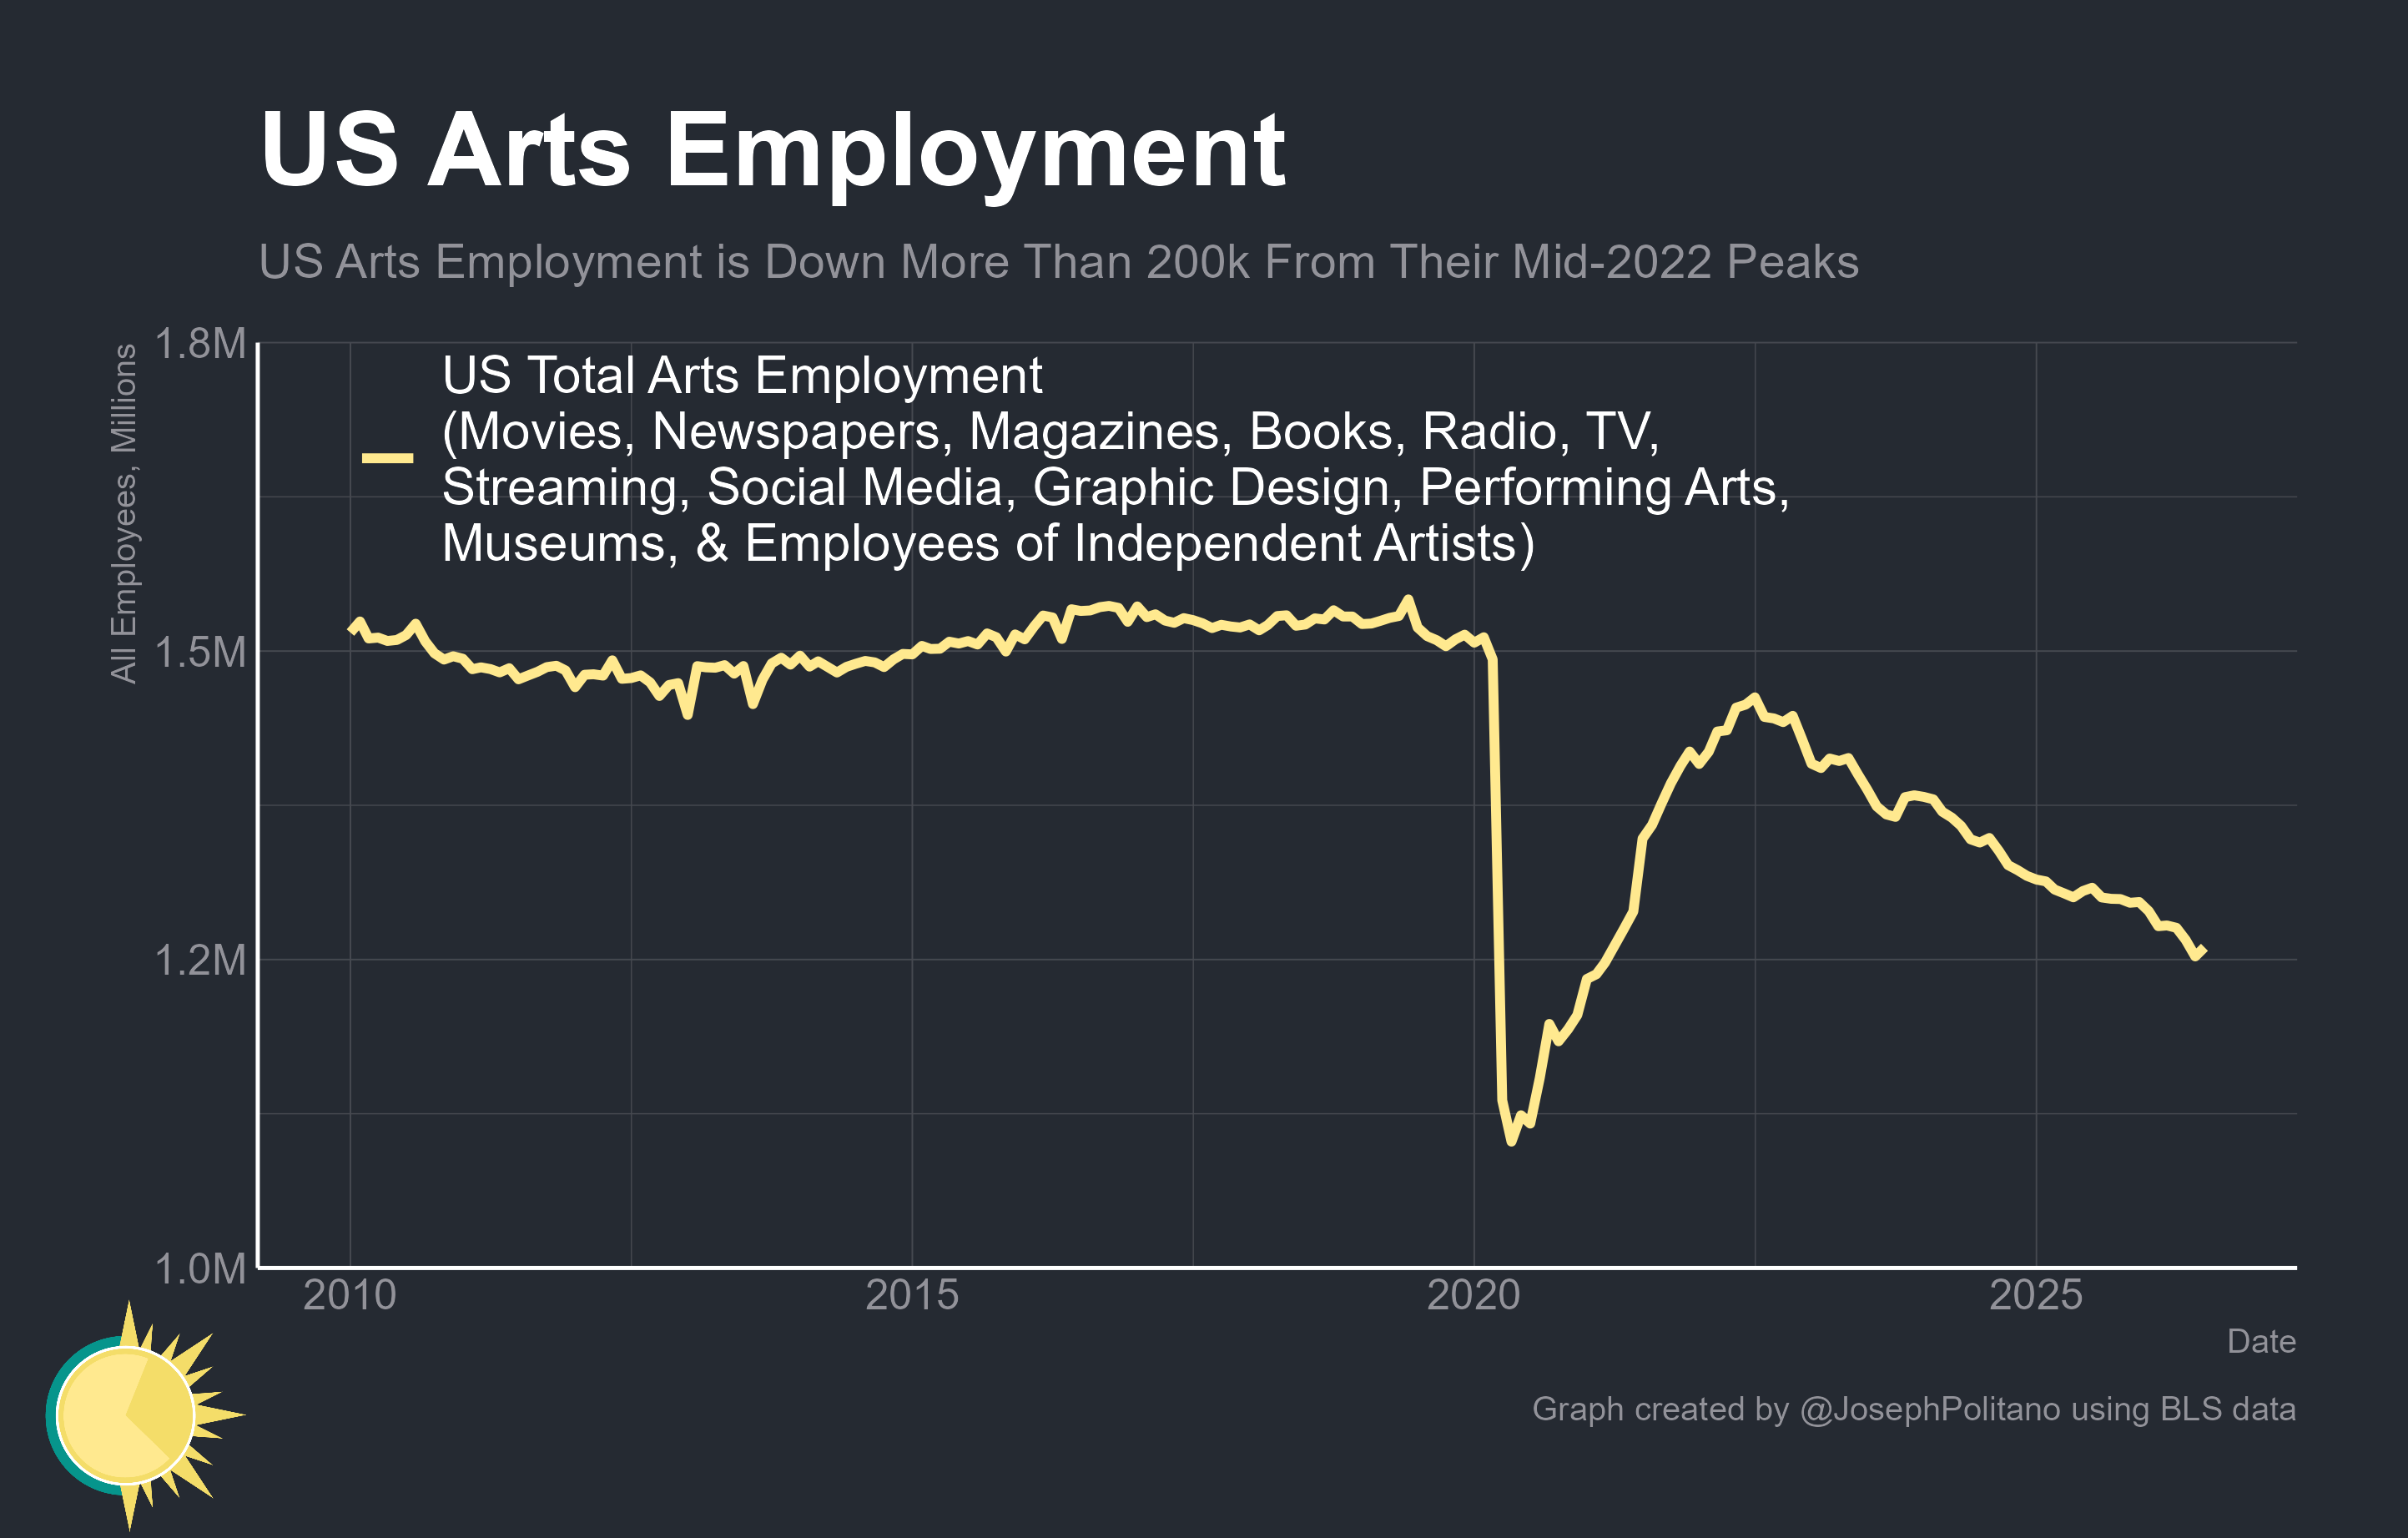
アメリカの「クリエイティブ」産業では、この 4 年間で 20 万人を超える雇用が失われ、そのうち約 5 万人は直近 1 年に集中している。現代アメリカのメディア雇用にとって、これは最悪級の時期のひとつだ。同程度の規模と期間の雇用喪失は、2001 年と 2008 年の大きな景気後退のときしか起きていない。だが今日、景気後退はどこにもない。代わりにこの雇用喪失の時期と重なっているのは、小説を丸ごと書き上げ、写真のようにリアルな画像を生成し、本人そっくりの音楽を作り、その他ほぼあらゆるデジタルアートを大量かつ極めて低コストで生み出せる AI システムの台頭だ。これはクリエイティブ・クラスの没落なのだろうか。
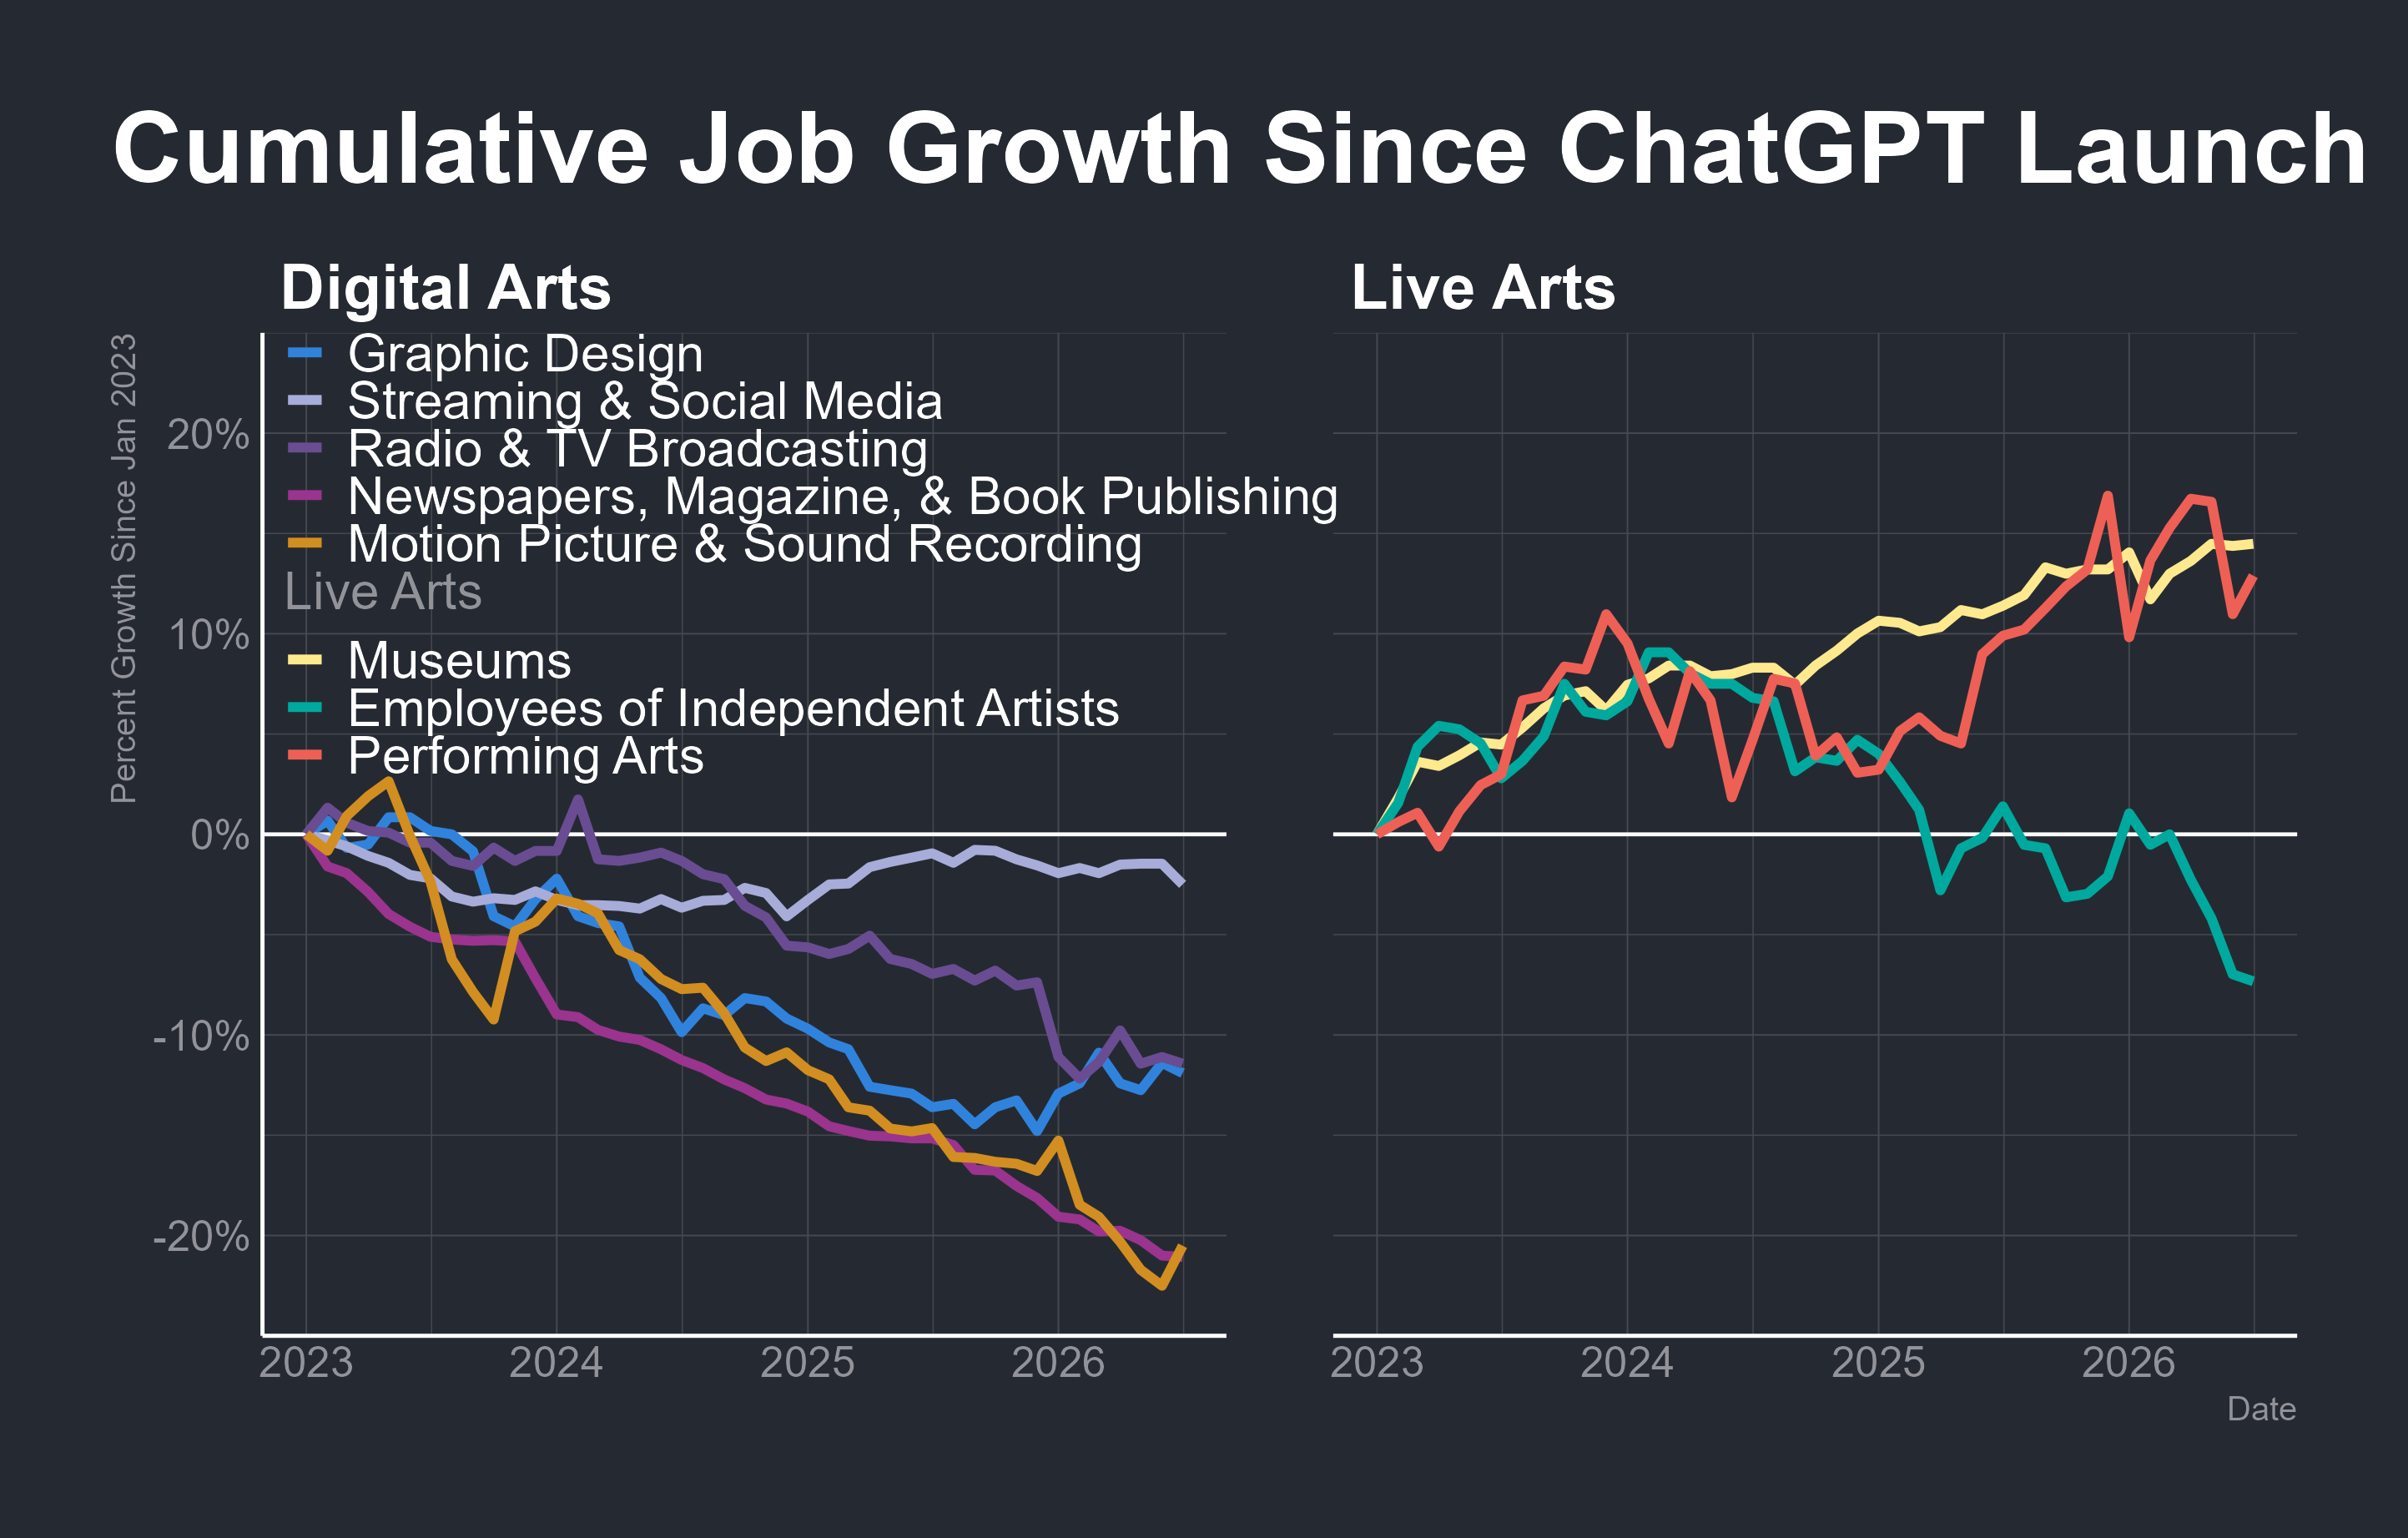
AI が芸術分野の雇用をどれだけ奪ったかを正確な数字で示すのは極めて難しい。メディア企業は AI の利用について口を閉ざしている。世間の反発を避けるためであり、さらに金銭面で重要なのは、著作権の法的根拠を守るためだ。AI の影響は、現在芸術関連ビジネスに作用している他の要因から切り離すのも難しい。ハリウッドの再編、コンテンツ制作の海外移転、伝統的なメディア企業がソーシャルメディアのクリエイターに取って代わられ続けていること、などである。それでも AI の影響を示す最も明確な証拠は、デジタル芸術産業のすべてのサブセクターで雇用が失われる一方、対面型のエンターテインメントは依然として健全なペースで成長していることだろう。
こうしたデジタル分野の雇用減の一部は、従来の傾向が続いているにすぎない。出版業界では、技術の変化が何十年にもわたって新聞や雑誌の仕事を少しずつ削り続けてきた。しかしライブ放送、ストリーミング、グラフィックデザインといった分野では、近年の状況は以前数年間の平穏と比べて異例の落ち込みだ。そして最も打撃が大きいのが映画・録音の分野で、この 3 年間、前例のないほどのペースで雇用を失い続けている。
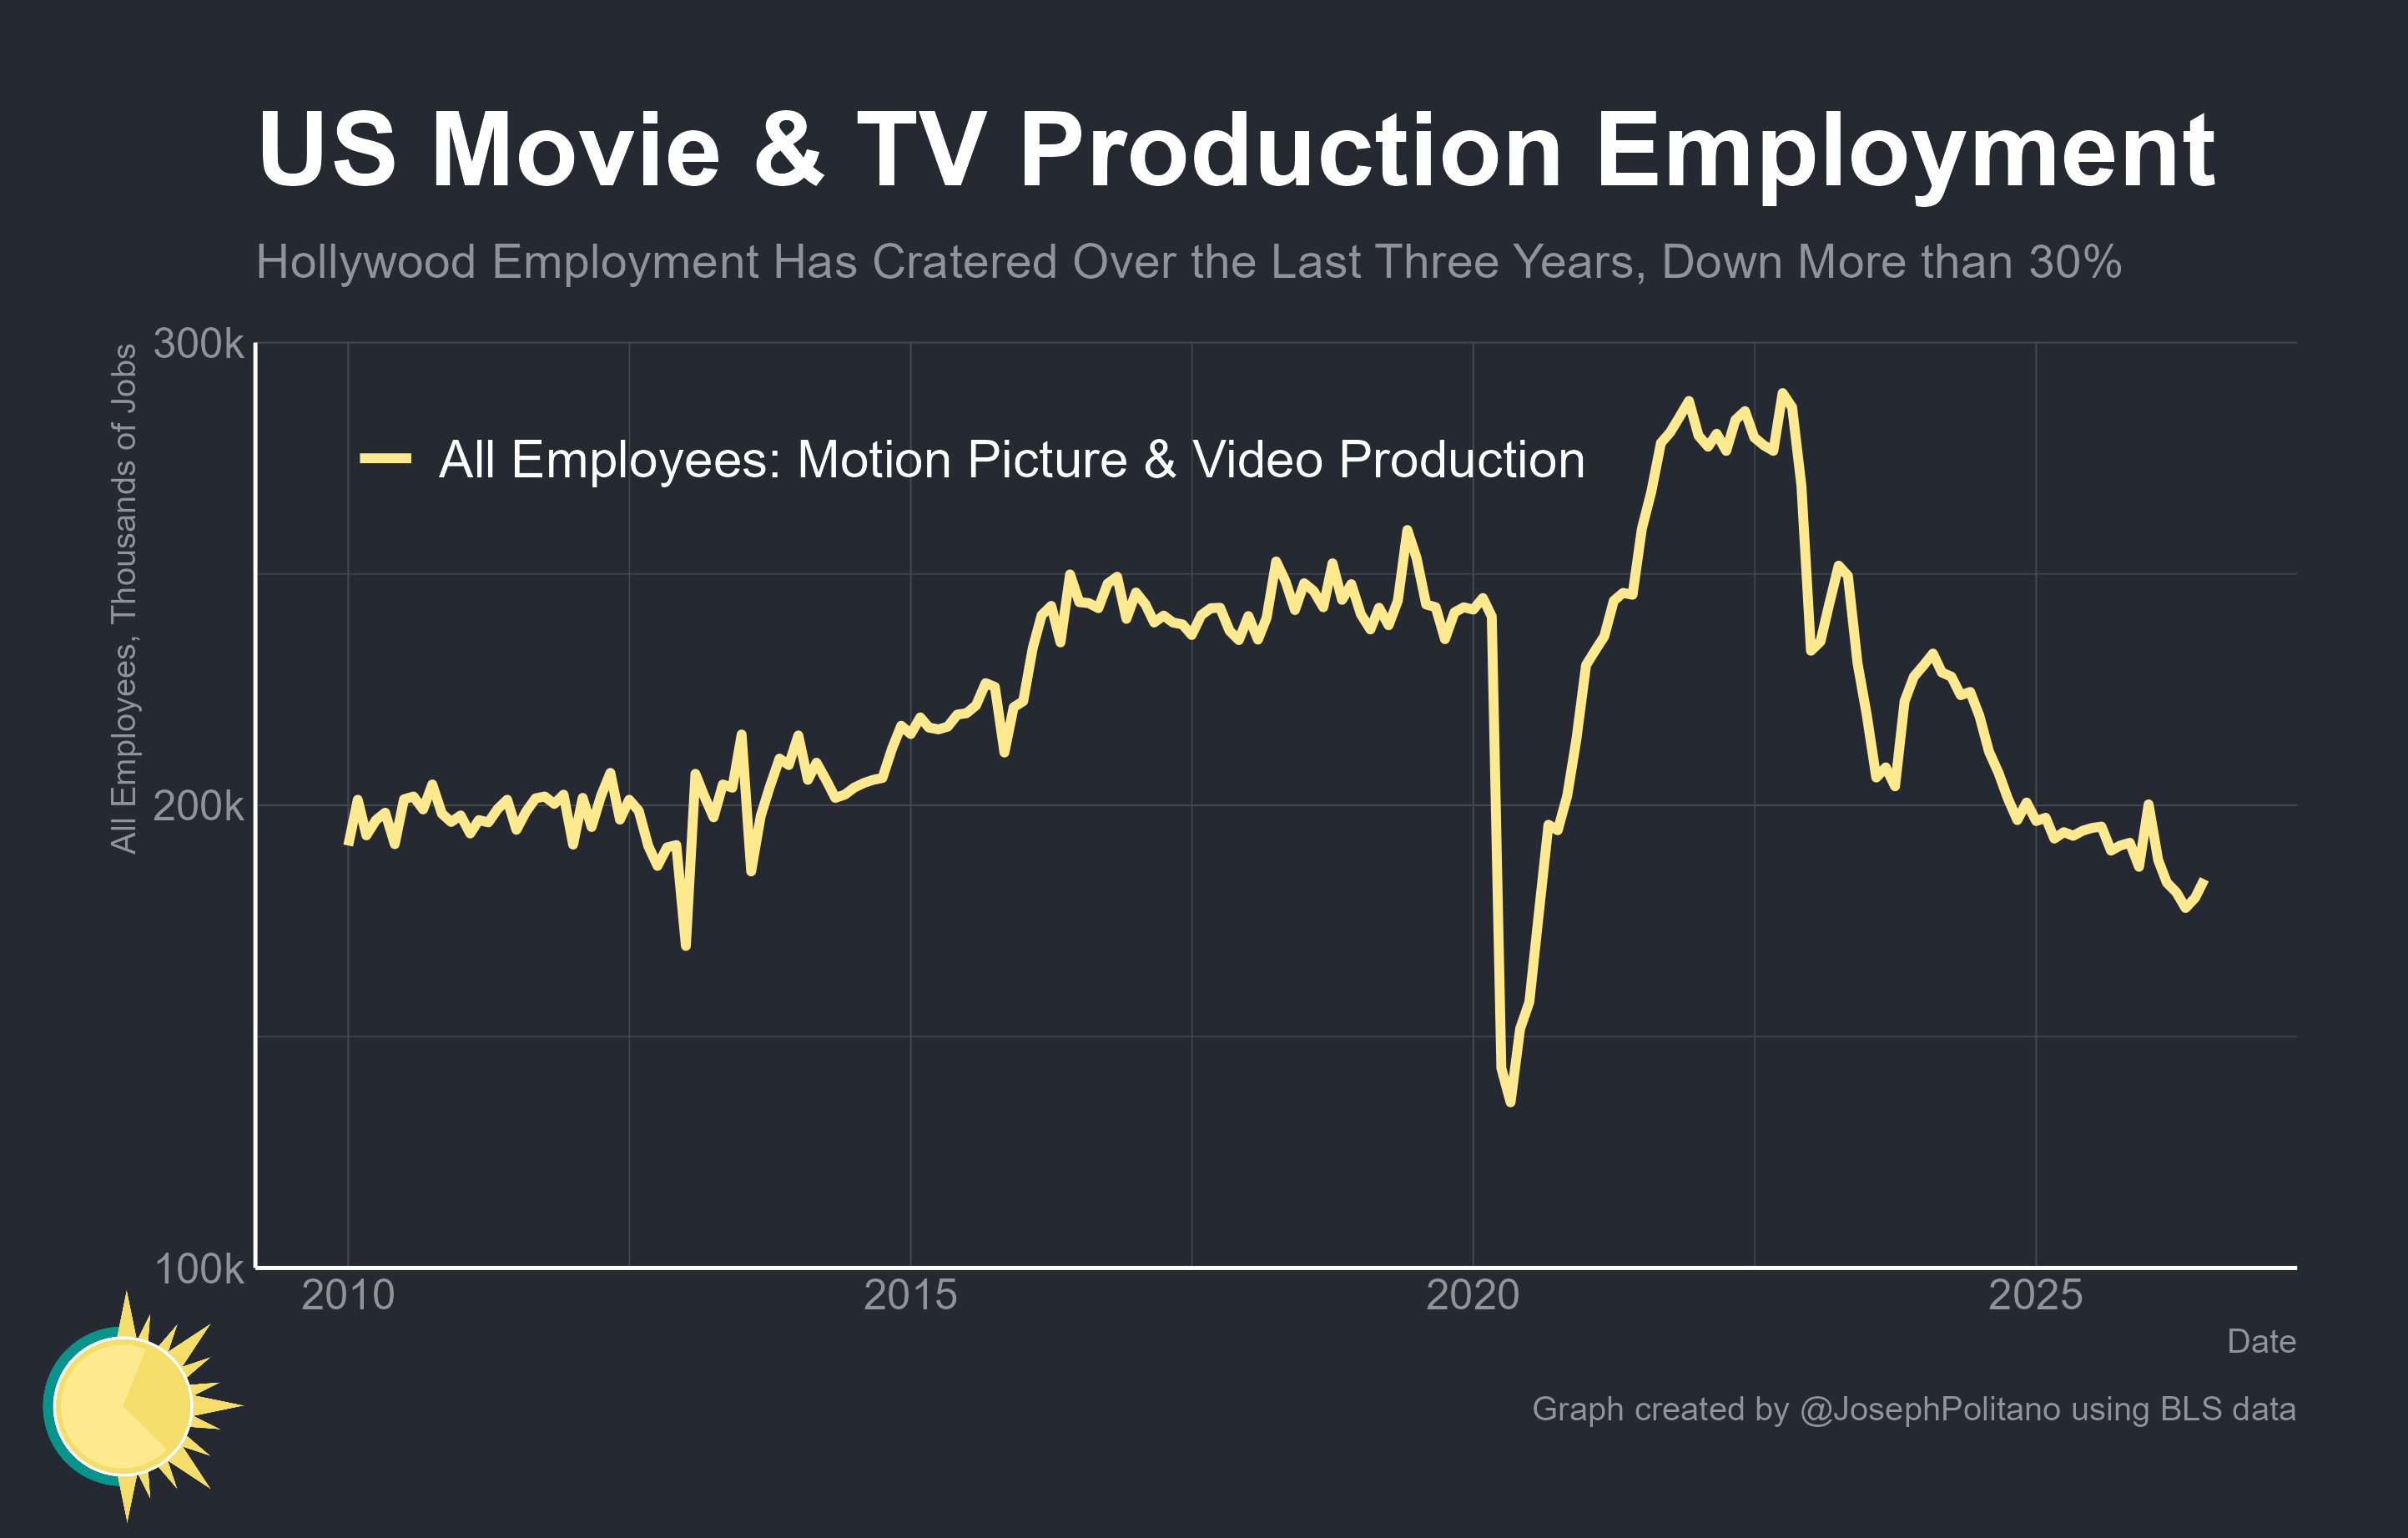
ハリウッドはこの 4 年間、ひどい時期を経験してきた。映画・テレビ業界では 10 万人を超える雇用が失われ、これは同セクター全体のほぼ 3 分の 1 にあたる。この夏に底を打った時点の総雇用者数は 2008 年のリセッション以降で最も少なく、30 年間の最低水準に近づいていた。ストリーミング時代への移行は極めて難しいものだった。従来の映画やテレビ番組は視聴時間をユーザー生成コンテンツに奪われ、そこでは AI の支援や AI による生成がますます増えている。
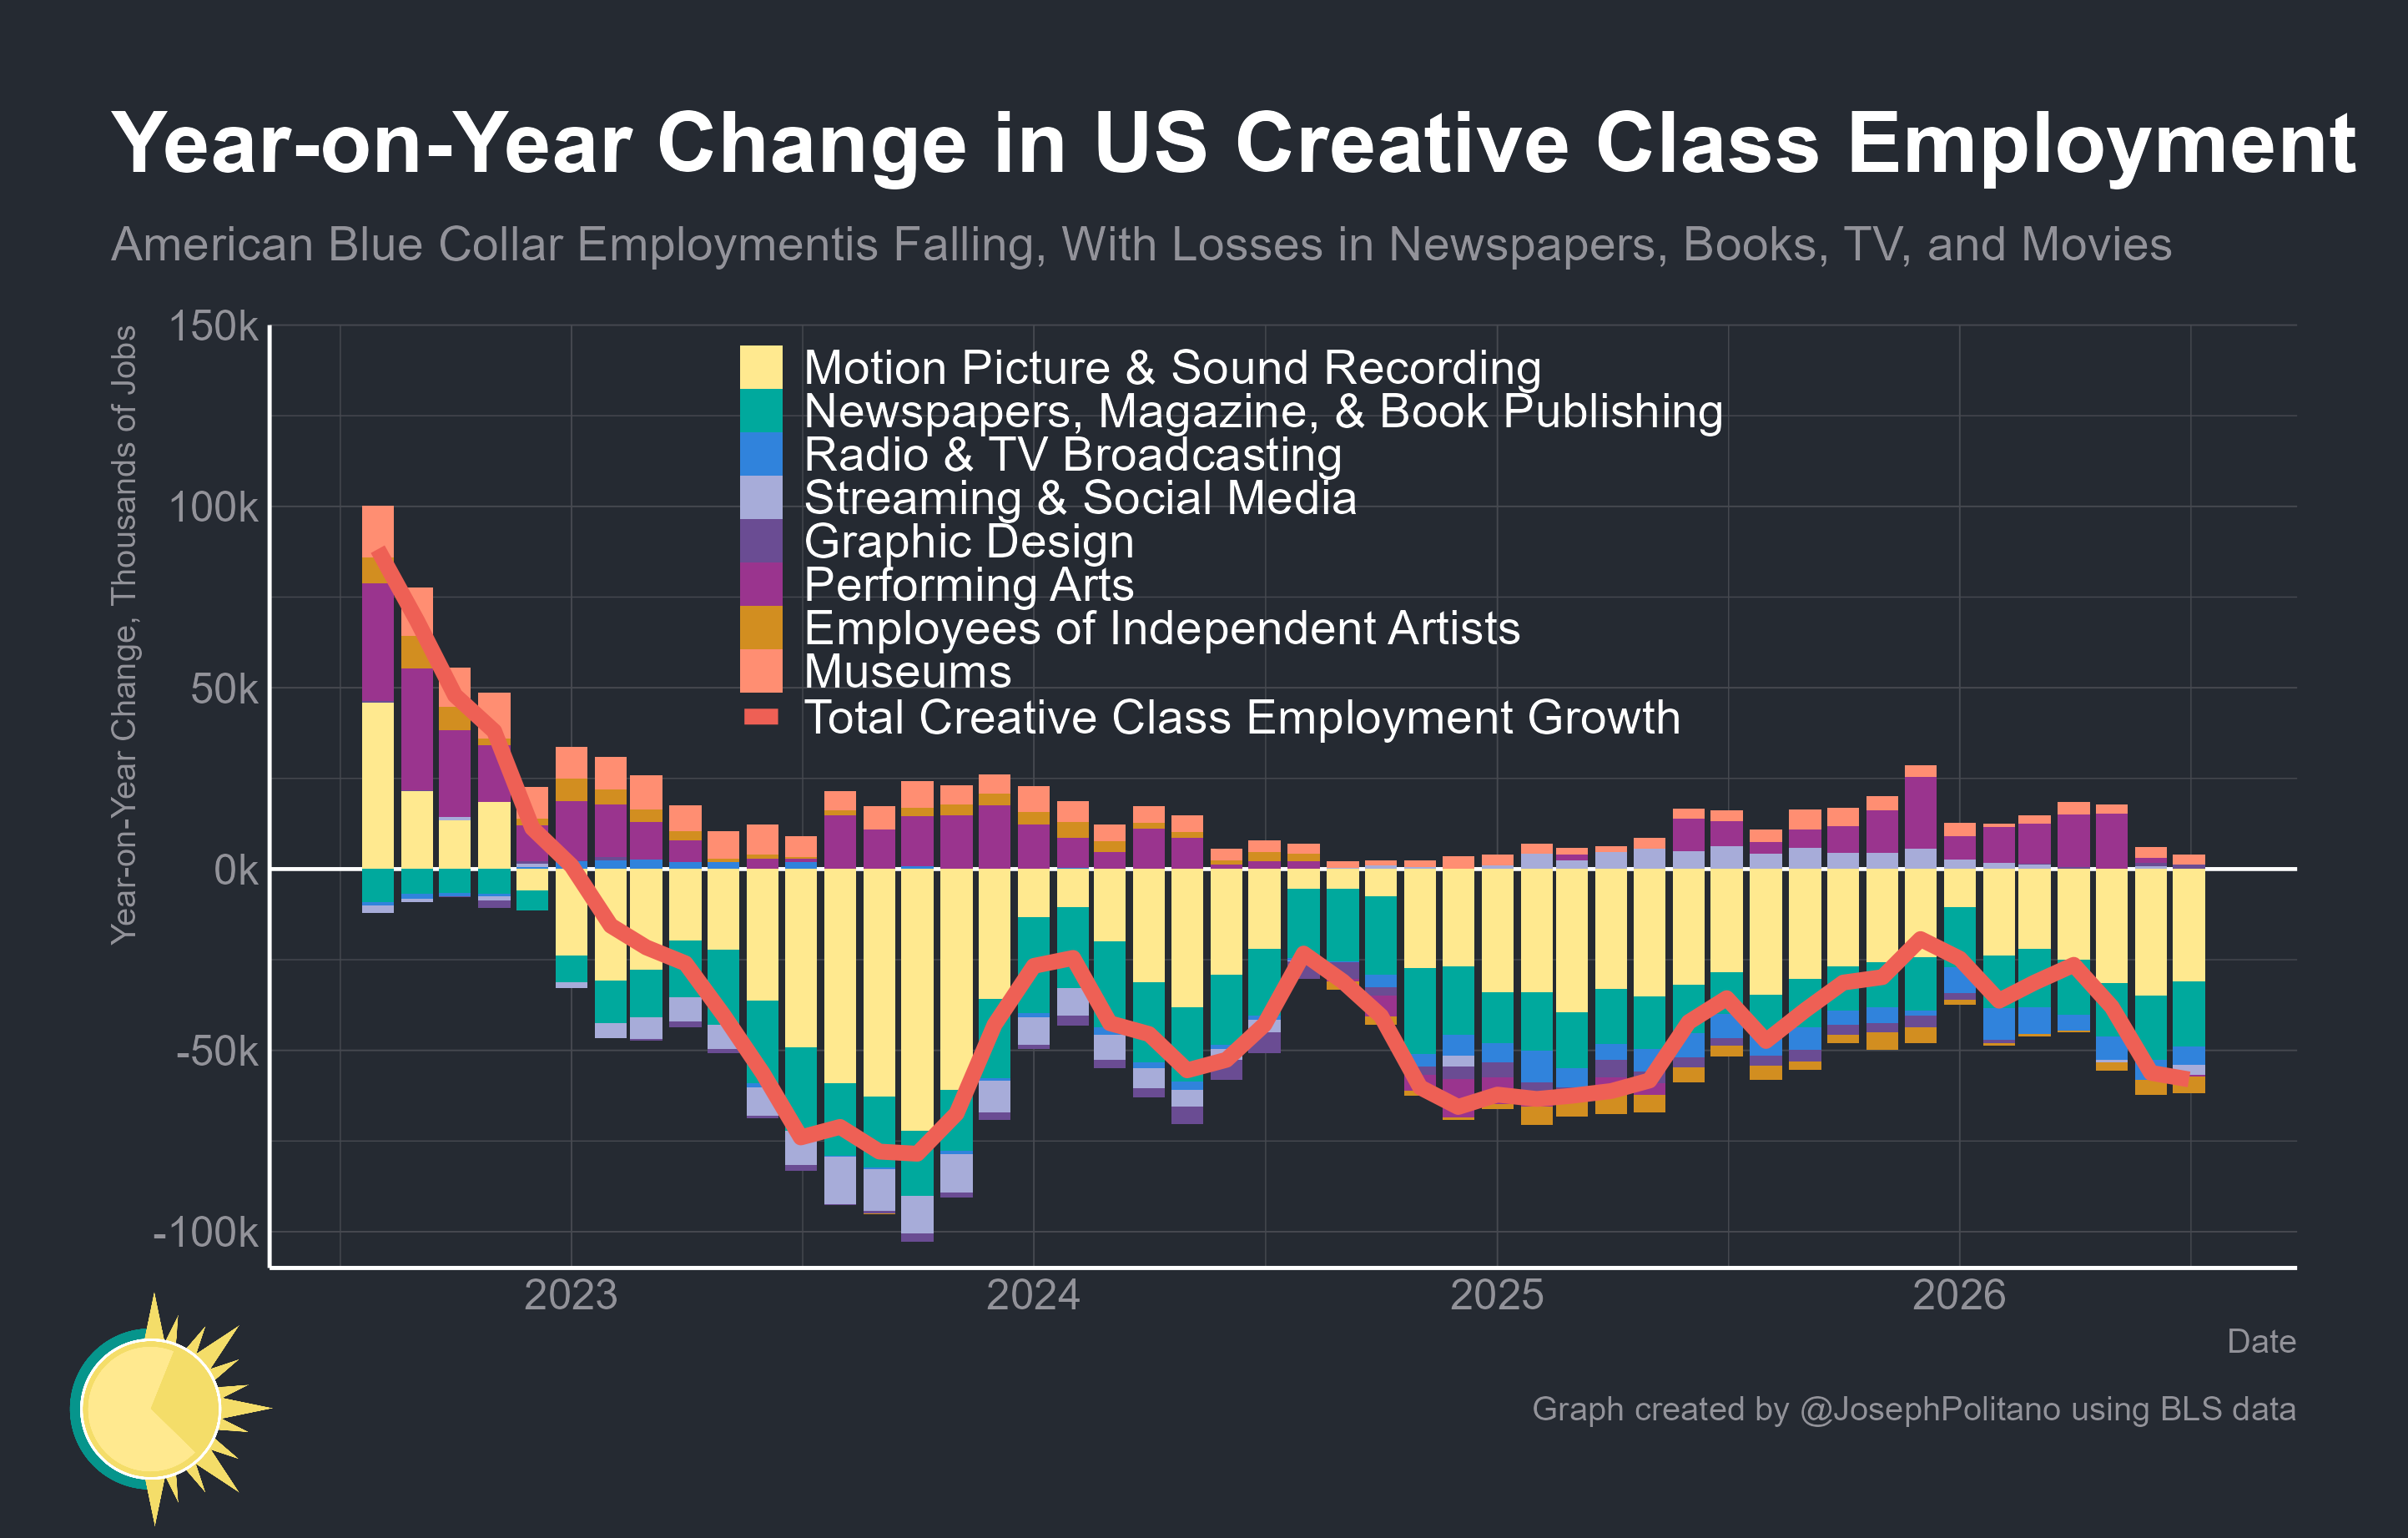
全体として、過去 4 年間のメディア関連の失業のほぼ半数は、ハリウッドを含む映画・音声録音セクターに集中している。次に失業者を多く出したのは文字出版で、同じ期間に雇用は 7 万人以上減った。とはいえ、失業はメディアの特定の領域にとどまっているわけではない。ほぼすべてのサブセクターがどこかの時点で打撃を受けている。収束の気配もなく、失業者数は年間およそ 5 万人前後で推移し、ここ数カ月はむしろ加速している。AI がさらに発展すれば、クリエイティブ産業の労働者は引き続き職を追われるのだろうか。
アートのビジネスモデルは生き残れるか
AI の台頭の中でアートのビジネスに何が起こり得るかを理解するには、最初のデジタル移行、つまりインターネットの普及期に何が起こったかを理解する必要がある。
時はミレニアム前後、Metallica は問題を抱えていた。未発売の新曲のデモがラジオやインターネット上に出回っていたのである。そもそもは Napster という新しいファイル共有サイトに流出したものだった。そこでは数十万人のユーザーが数千ものファイルを共有しており、その多くは 15 ドルで売られていたアルバムをそのままリッピングしたものを無料で提供するものだった。最も期待されるアルバムは、店頭に並ぶ前からネット上に漏れることがよくあった。Metallica は著作権侵害で Napster を訴え、ほどなく他の著名アーティストたちも別々に提訴し、最終的には全米レコード協会(RIAA)も加わった。
一般大衆の多くが_Metallica_ に同情的でなかったのは無理もない。すでに成功した大富豪たちがリスナーからさらに金を巻き上げようとしていると受け取られたのだ。RIAA に対してはなおさらで、アーティストからもファンからも搾取する卑劣な仲介業者と見なされていた。しかし両者は訴訟で難なく勝ち、Napster を破産に追い込んだ。だが_Metallica_ は法においては正しくとも、テクノロジーの側では間違った側にいた。RIAA は戦いに勝って戦争に負けつつあったのだ。
インターネットの普及によって、ファイル共有は驚くほど簡単になった。企業がどれほどモグラ叩きを繰り返しても、違法アップロードをすべて取り締まることは到底できない。海賊版という終わりのない脅威が著作権を損ない、音楽に課金する力を奪っていった。やがて一曲あたりの価値は下げ止まり、Spotify や Apple Music のような企業が大量のカタログを買い集めて集約し、ごくわずかな料金で聴かせるという構図が成立した。2000 年当時に_Metallica_のアルバムを 1 枚買うのと同じ金額で、今はほぼすべての人間が作った音楽を 1 か月無制限に聴ける。
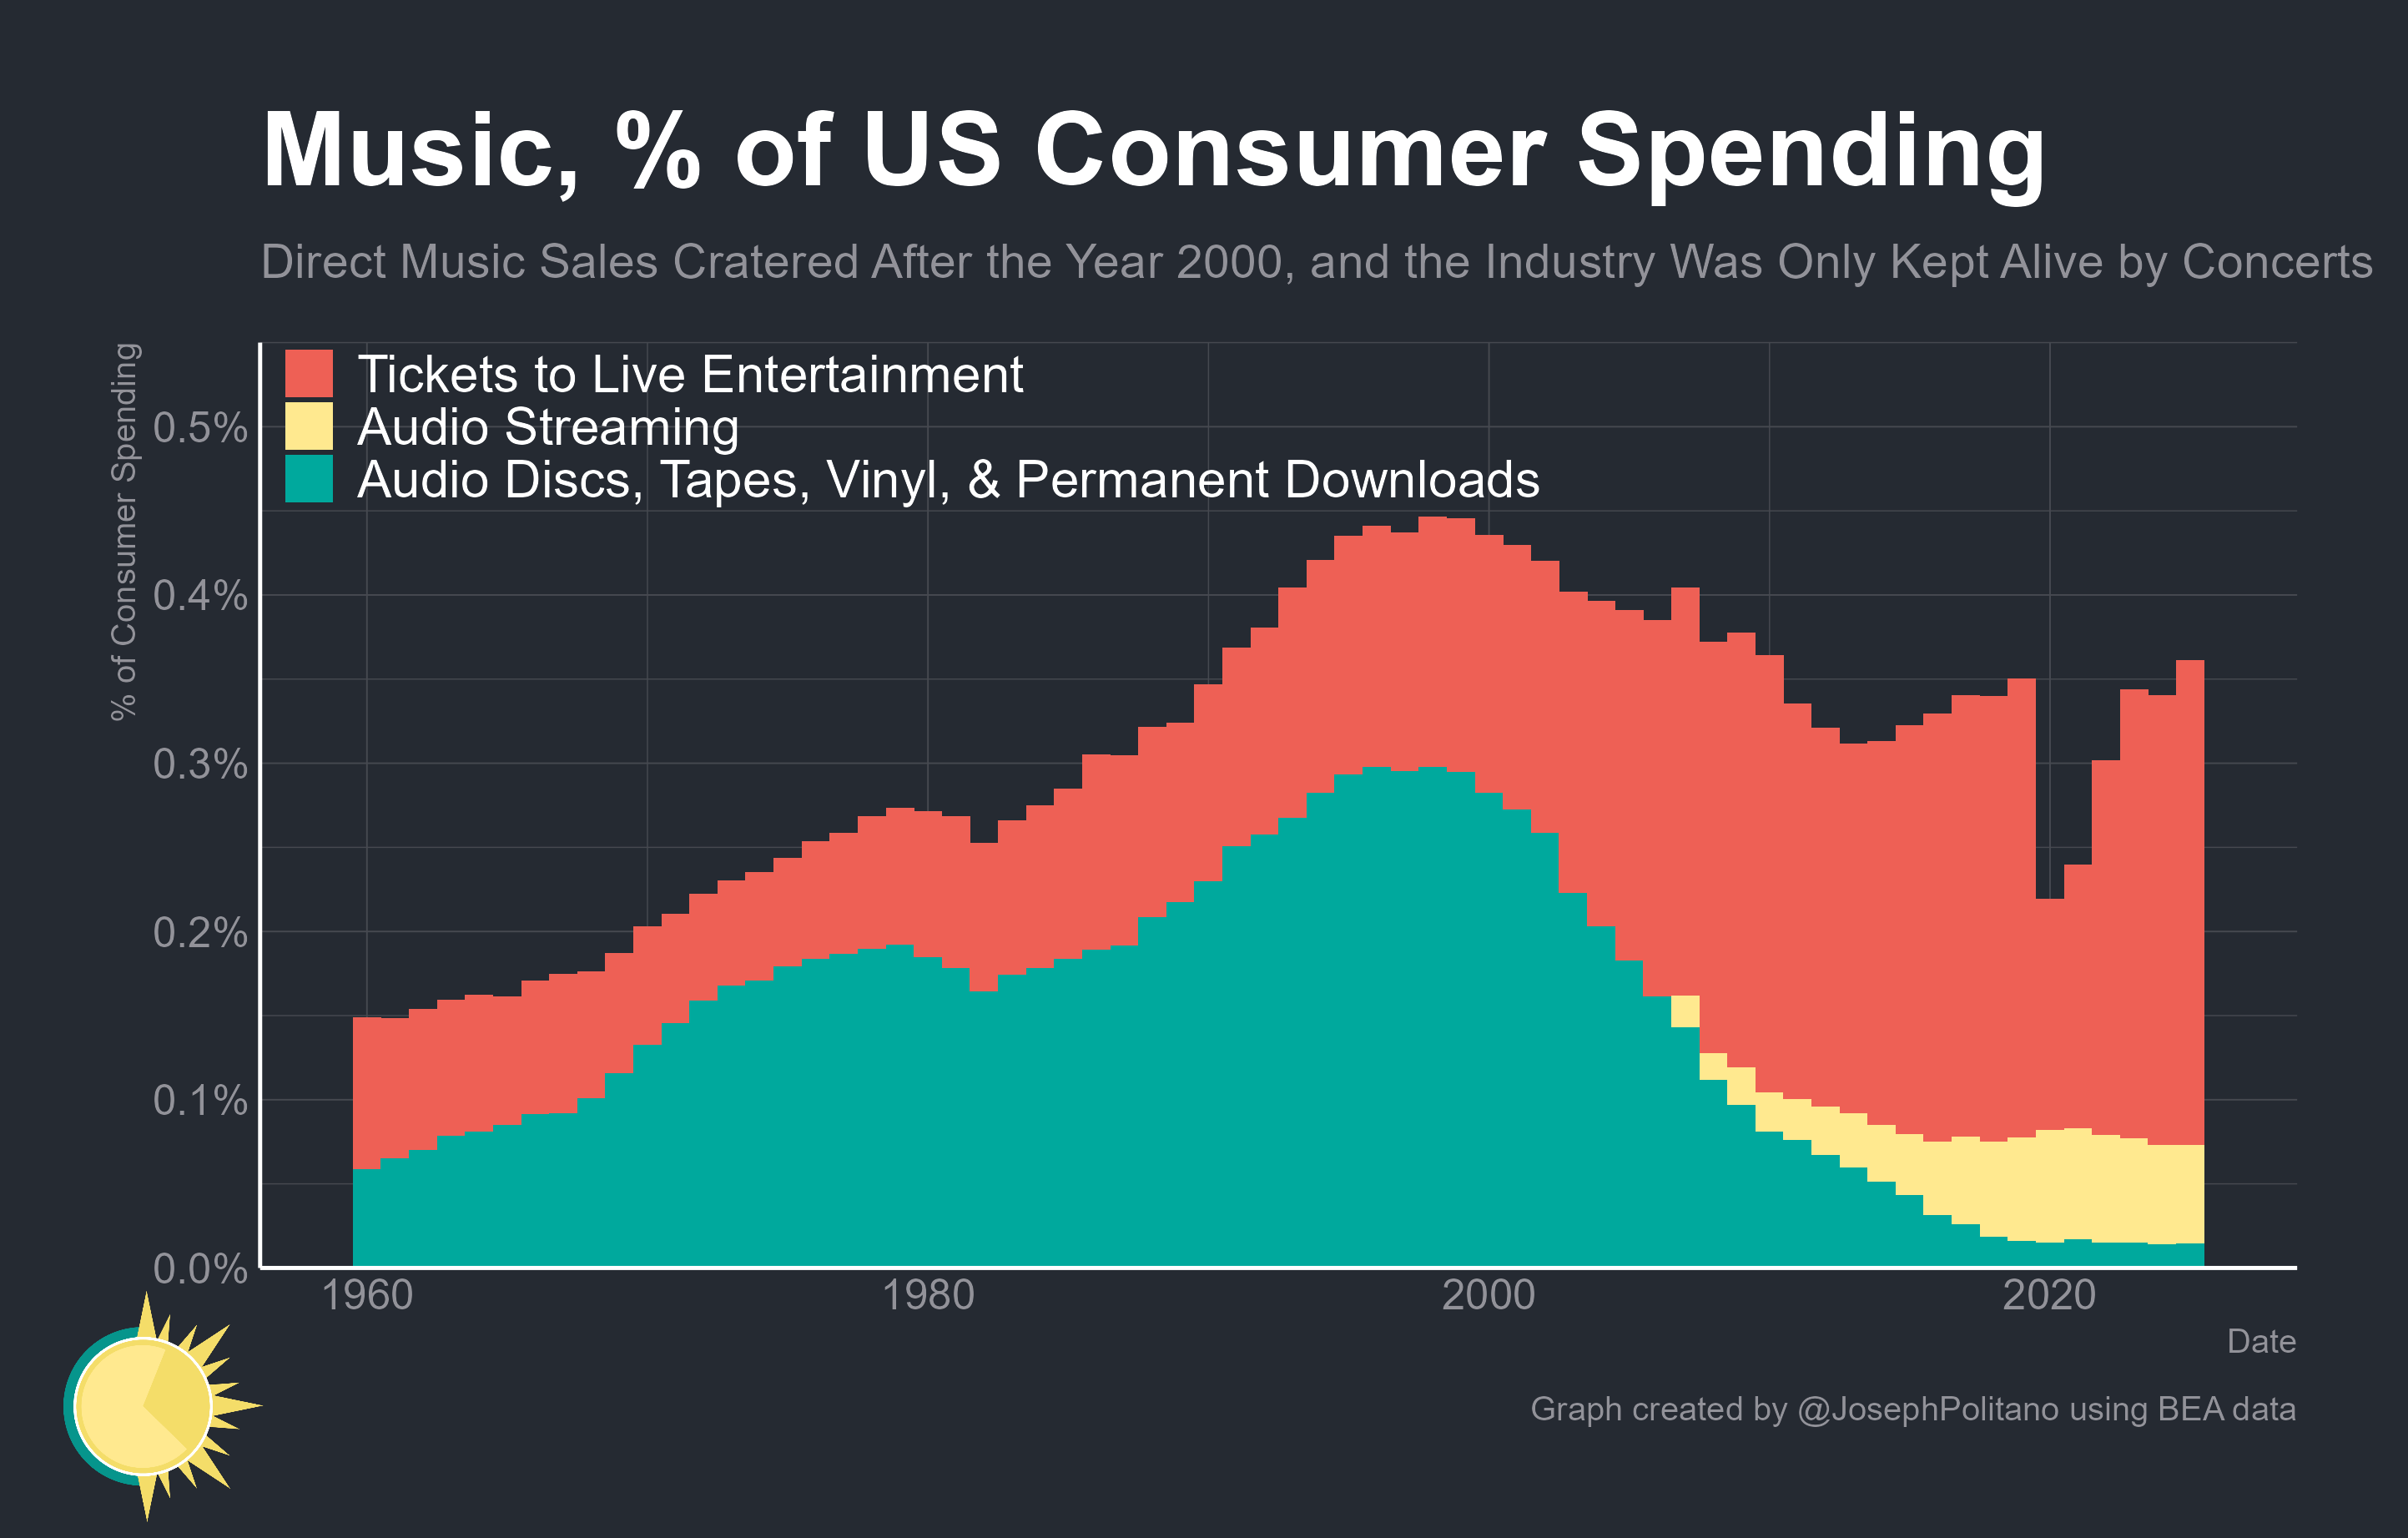
音楽業界が CD 全盛期の稼ぎを取り戻すことは二度となかった。インフレ調整をしなくても、ストリーミング収入は 90 年代のフィジカルメディアの売上には遠く及ばない。消費者にとっては大きな恩恵だったが、ミュージシャンにとっては締め付けでもあり、時間をかけてビジネスモデルを根本から変えざるを得なかった。レコードを売って直接稼ぐだけでなく、音楽そのものがライブ公演(そしてグッズ)のための赤字覚悟の広告になっていき、ライブがアーティスト収入に占める割合は年々大きくなった。ツアーは長くなり、会場は大きくなり、チケット価格は急騰し、ミュージシャンは孤立した芸術家というより、しばしば世間のインフルエンサーに近い役割を担うようになった。ライブ売上の伸びがなければ、音楽のビジネスモデルは完全に崩壊し、ミュージシャンの収入は底が抜けていただろう。
もちろん、ストリーミング時代への移行には大きなマイナス面もあった。バンド、とりわけ小規模なバンドは、常にツアーに出ていなければならない終わりのないプレッシャーに不満を漏らしている。自宅で聴くのに向いたコンテンツを持つミュージシャンは、巨大フェス向きのミュージシャンに後れを取った。ライブ収入を考慮に入れても、ミュージシャンの稼ぎは以前より減った。それでも、ライブという柱に頼れる分、ミュージシャンはエンタメの他の多くの分野よりましだった。多くのメディア産業では、デジタル時代にそんな支えはなかったのだ。
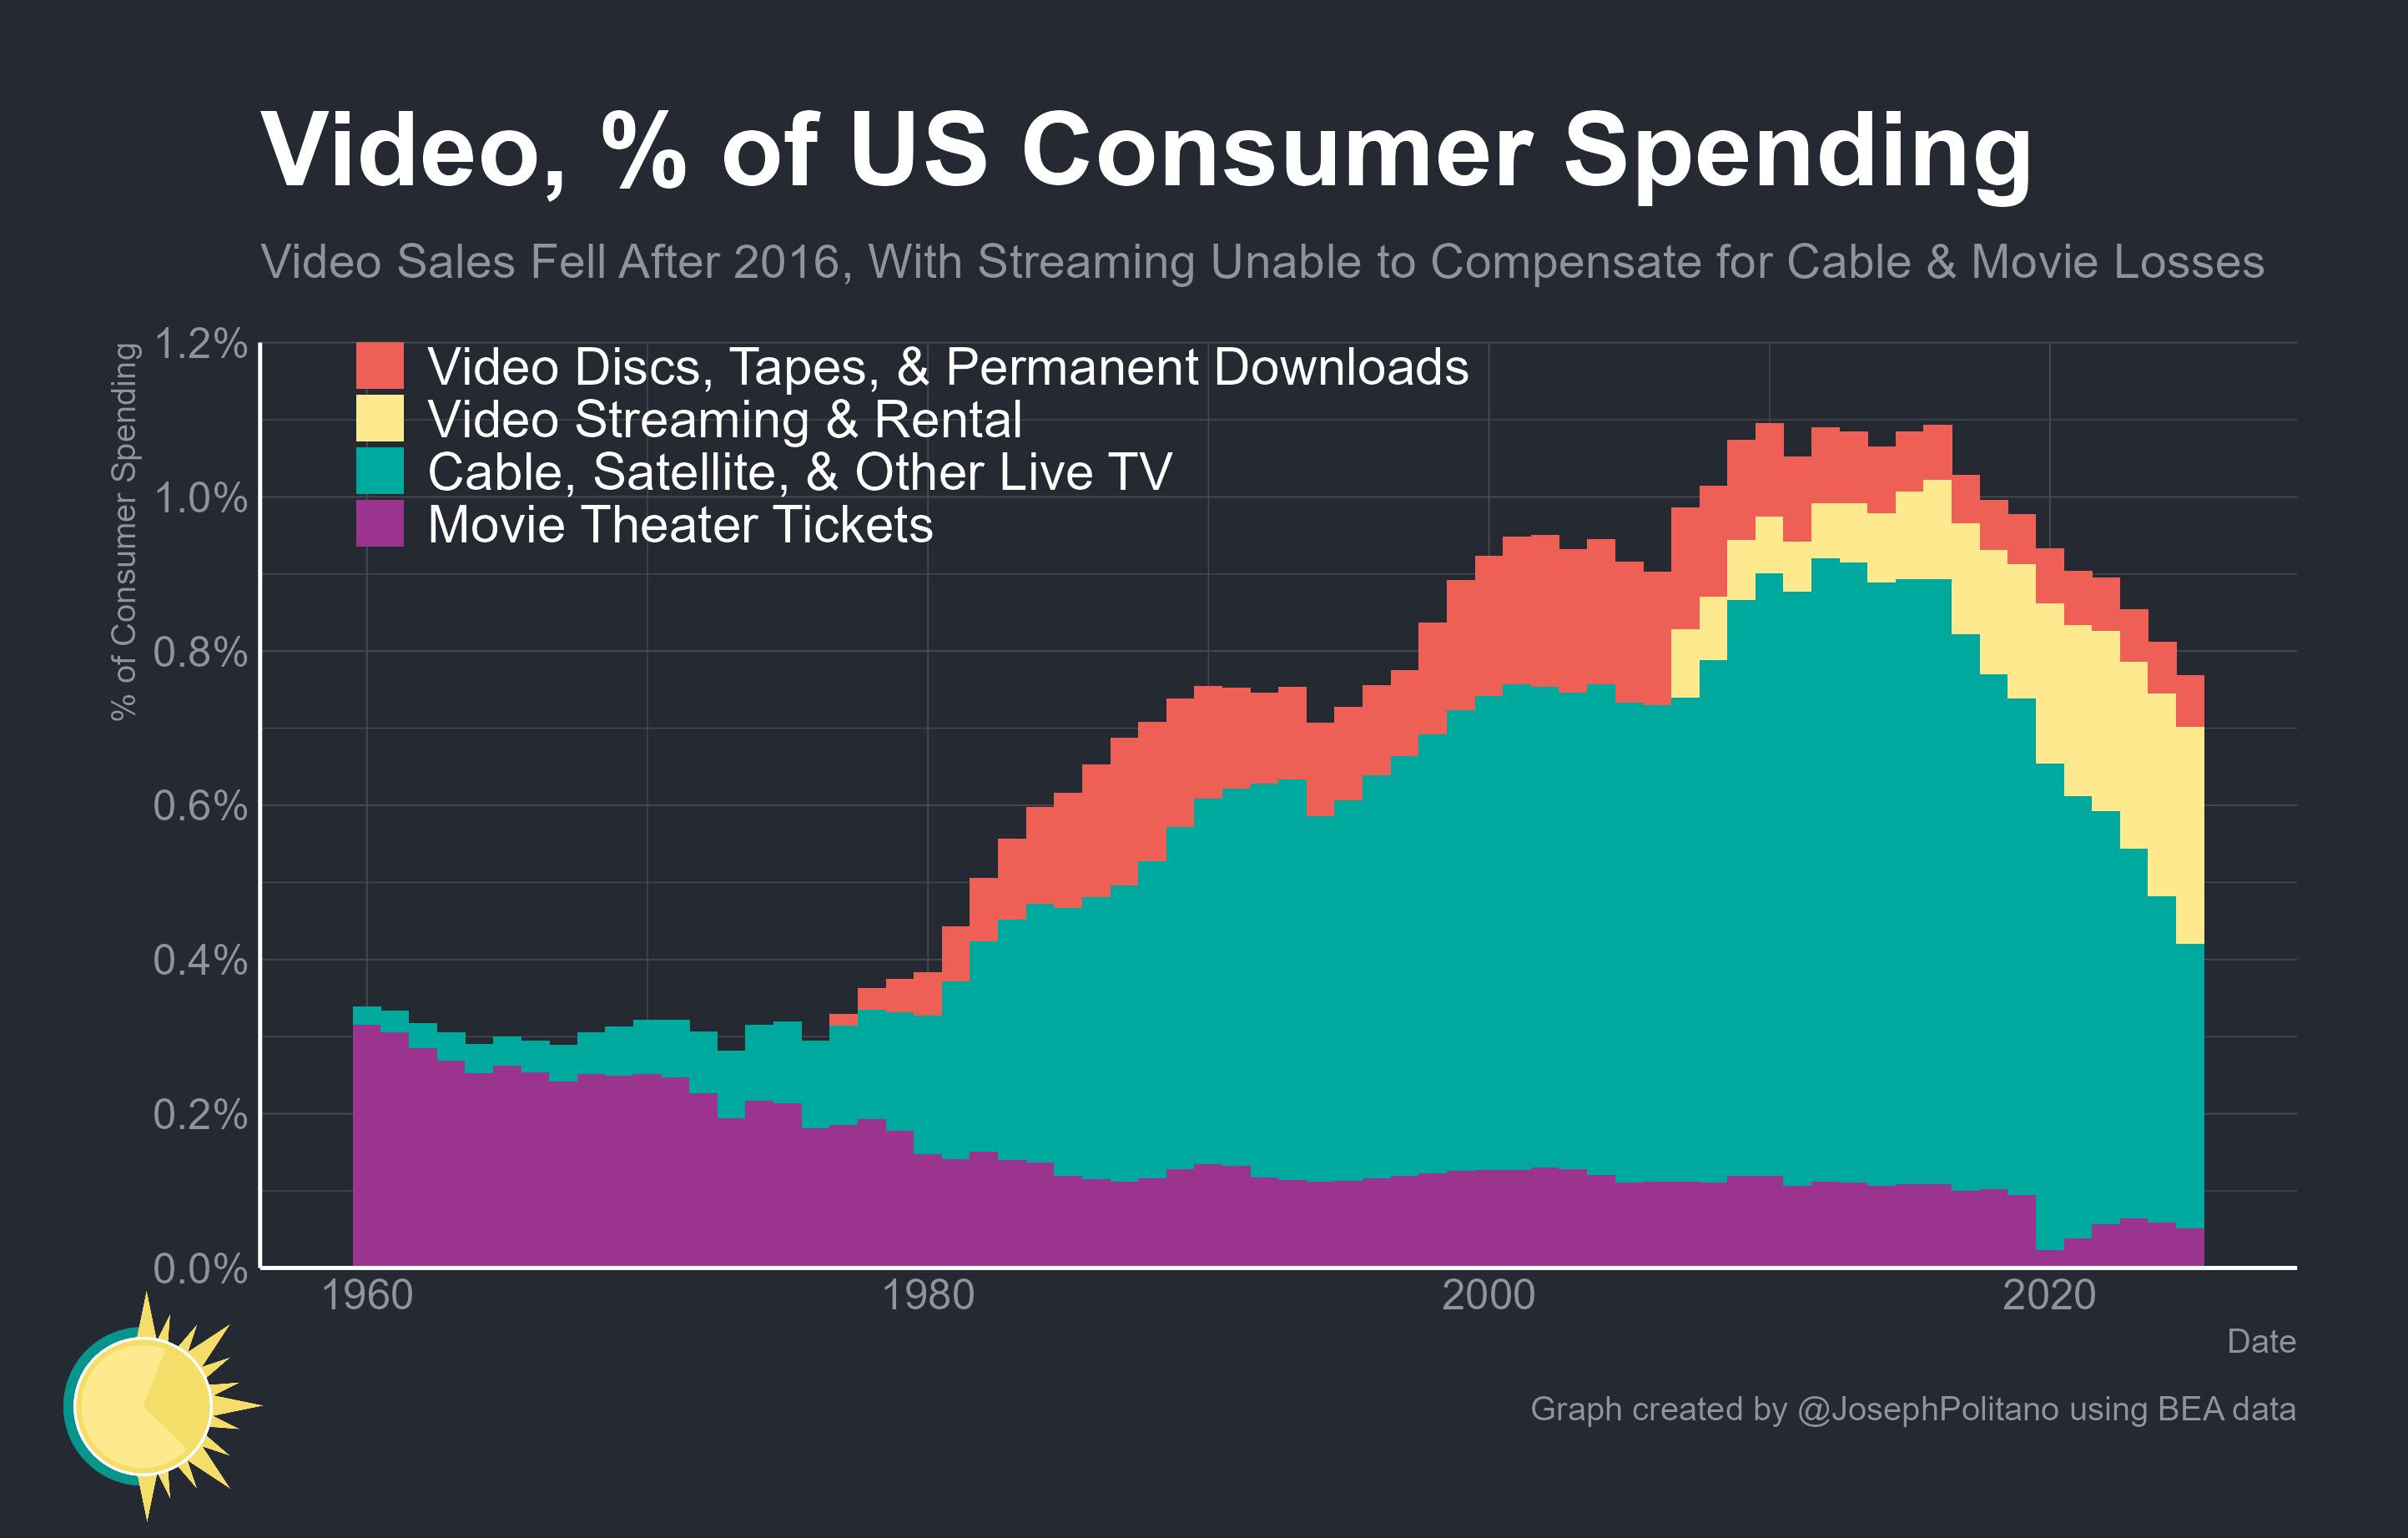
映像ビジネスは長い時間をかけて、音楽とは逆の方向へ進んできた。劇場から家庭へ、である。かつてハリウッドの収益の大半は、満席の映画館に客を呼び込むことで生まれていた。だが映画館は次第に放送テレビ、ケーブル、パッケージメディアに取って代わられた。それでも、技術の飛躍が成功するたびに映像の総視聴時間は増えたため、業界は技術的激動のただ中でも繁栄を続けられた。それが変わったのは、現代のストリーミング時代に入ってからだ。
今日、あふれかえる映像の選択肢とソーシャルメディアの台頭によって、映像制作者は限られた注意力をめぐる熾烈な競争に追い込まれている。インフレ調整前の数字でも、映画のチケット売上は昨年、2019 年のピークから 25%減で終わり、ケーブル収入はピークから 18%減、ストリーミング収入はこの落ち込みを補えていない。YouTube、Twitch、TikTok、あるいはソーシャルメディアにあふれる無料のユーザー生成コンテンツは、ChatGPT の登場以前からすでに従来の映像企業にとって厳しい競争相手だった。そして今、ストリーミングサービスは AI 生成コンテンツの奔流とも競っている。映像メディアのビジネスモデルは根本から圧迫されており、音楽業界と違って、ハリウッドが痛みを和らげるのに使えるライブコンサートに相当するものは、ほぼ存在しない。
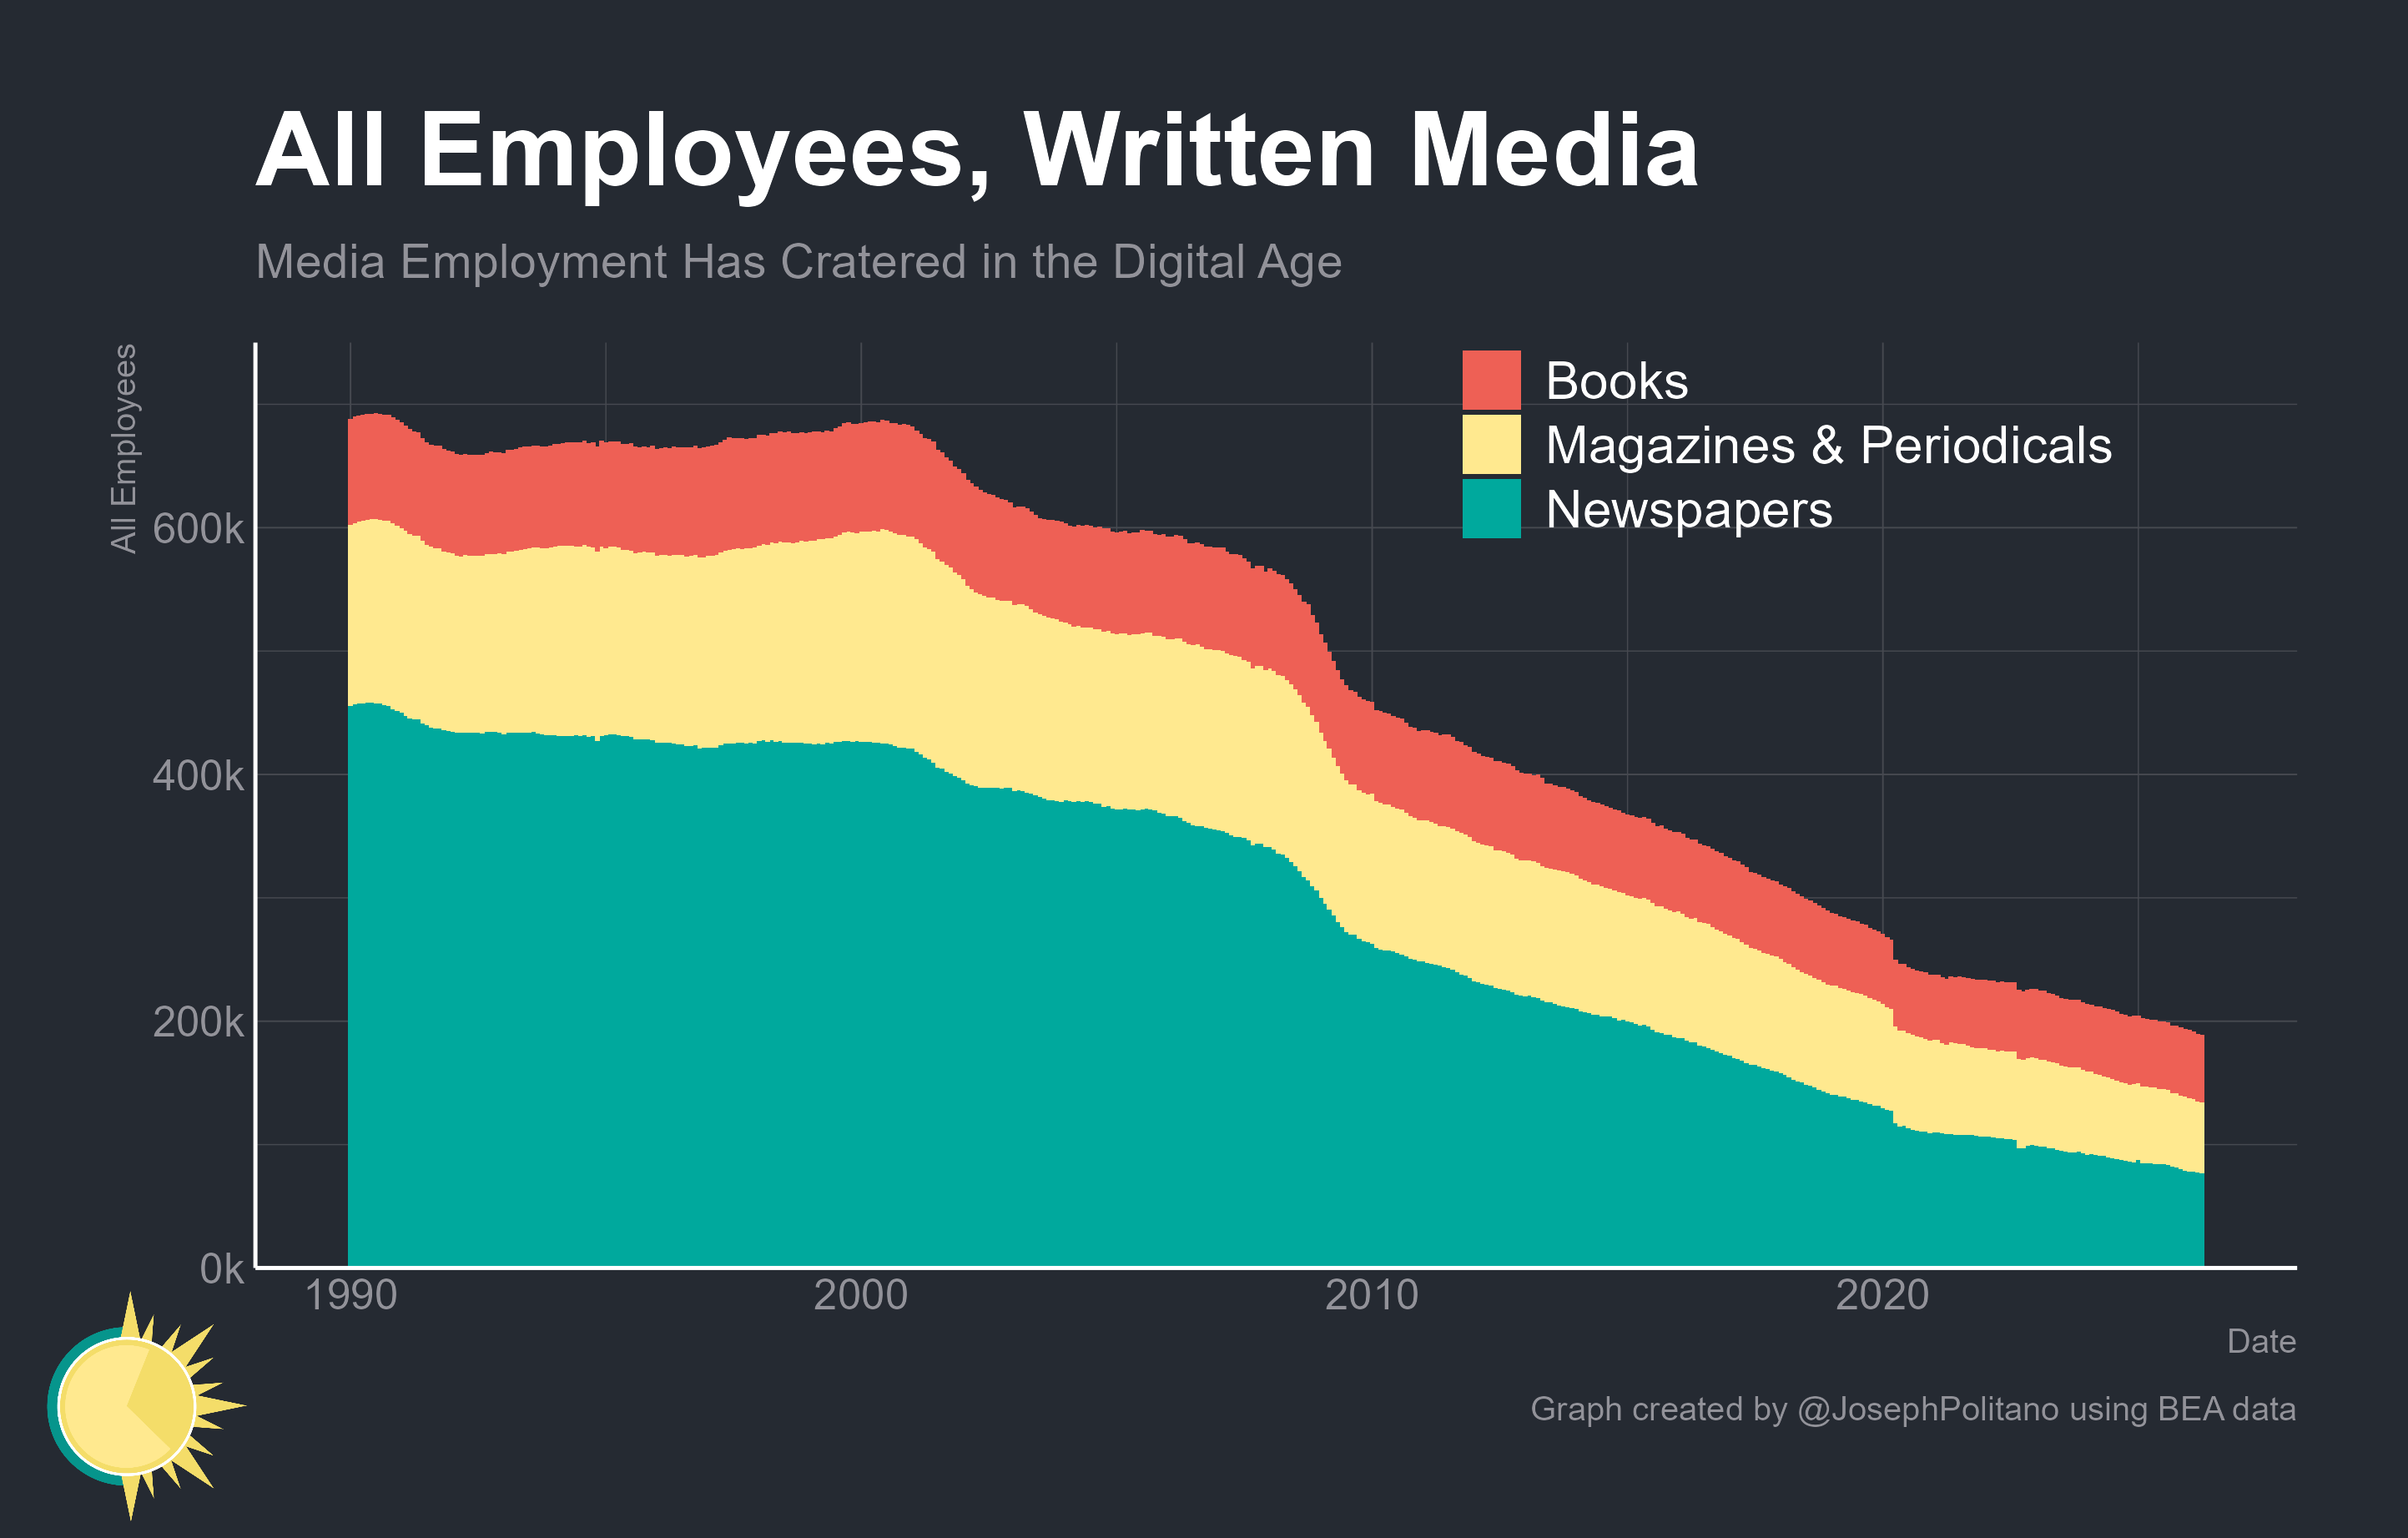
クリエイターにとって AI 革命の最悪のシナリオは、インターネットの登場後に出版業界に起きたこと、つまり基盤となるビジネスモデルがほぼ完全に崩壊する事態に近い。かつてアメリカの新聞業界は約 50 万人を雇用しており、石油業界全体より多かった。それが今では雇用者数が 85%近く減り、なお減り続けている。雑誌出版社も 90 年代以降に従業員の 66%を削減し、書籍出版社は 40%を失った。
かつて新聞の収益の柱だった日常的な情報の更新は、すべて分解されてしまった。試合結果はスポーツサイトへ、株価の動きは金融サイトへ、天気予報は天気サイトへ。一つひとつの喪失が積み重なり、消費者が新聞を買う理由を掘り崩していった。情報を探す最初の場所は検索エンジンになり、新聞の広告収入は Google のような企業へ急速に流れ始めた。ソーシャルメディアのユーザー集団は、日刊紙が到底かなわない速さでどんなニュースも報じるようになった。新聞社がようやく本格的なペイウォールを張り始めたころには、インターネットのおかげで記事の中身をコピーしてペイウォールの外に共有するのはあまりに簡単になっていた。ビジネスモデルはまるごと崩壊し、今では一握りの大手紙しか生き残れない。
この規模の著作権の希薄化と強制的な分解こそ、AI 時代のメディア企業にとっての最悪のシナリオだ。消費者が AI 生成コンテンツをあからさまに嫌う根強い傾向のおかげで、芸術関連の職が生き残る可能性はある。だが AI は、一般のエンドユーザーの目に見えない形でメディア全体にますます使われている。芸術・娯楽・レクリエーション部門全体では約 32%の労働者が何らかの形で生成 AI を使っている。全産業平均の 62%を下回るものの、ほぼすべての主要メディアのプロジェクトがそのワークフローのどこかに AI を組み込んでいてもおかしくない水準だ。
大手企業自身が望んでさえ防ぎきれない形で、AI はメディア制作の現場に染み込んでいる。テレビ局は、脚本家がジョークの相談に ChatGPT を使っていないことや、絵コンテ担当がコンセプトアートを生成していないことを、どうやって確信できるというのか。プロのテレビ・映画スタジオが誘惑に抗い、社内での AI 利用を実際に食い止めたとしても、はるかに躊躇の少ない独立系クリエイター志望者の大群と、いつまで競争できるのだろうか。2010 年代のアルゴリズムによるコンテンツの波に抗おうとしたメディア企業の多くは、そのまま埋もれていった。
結論
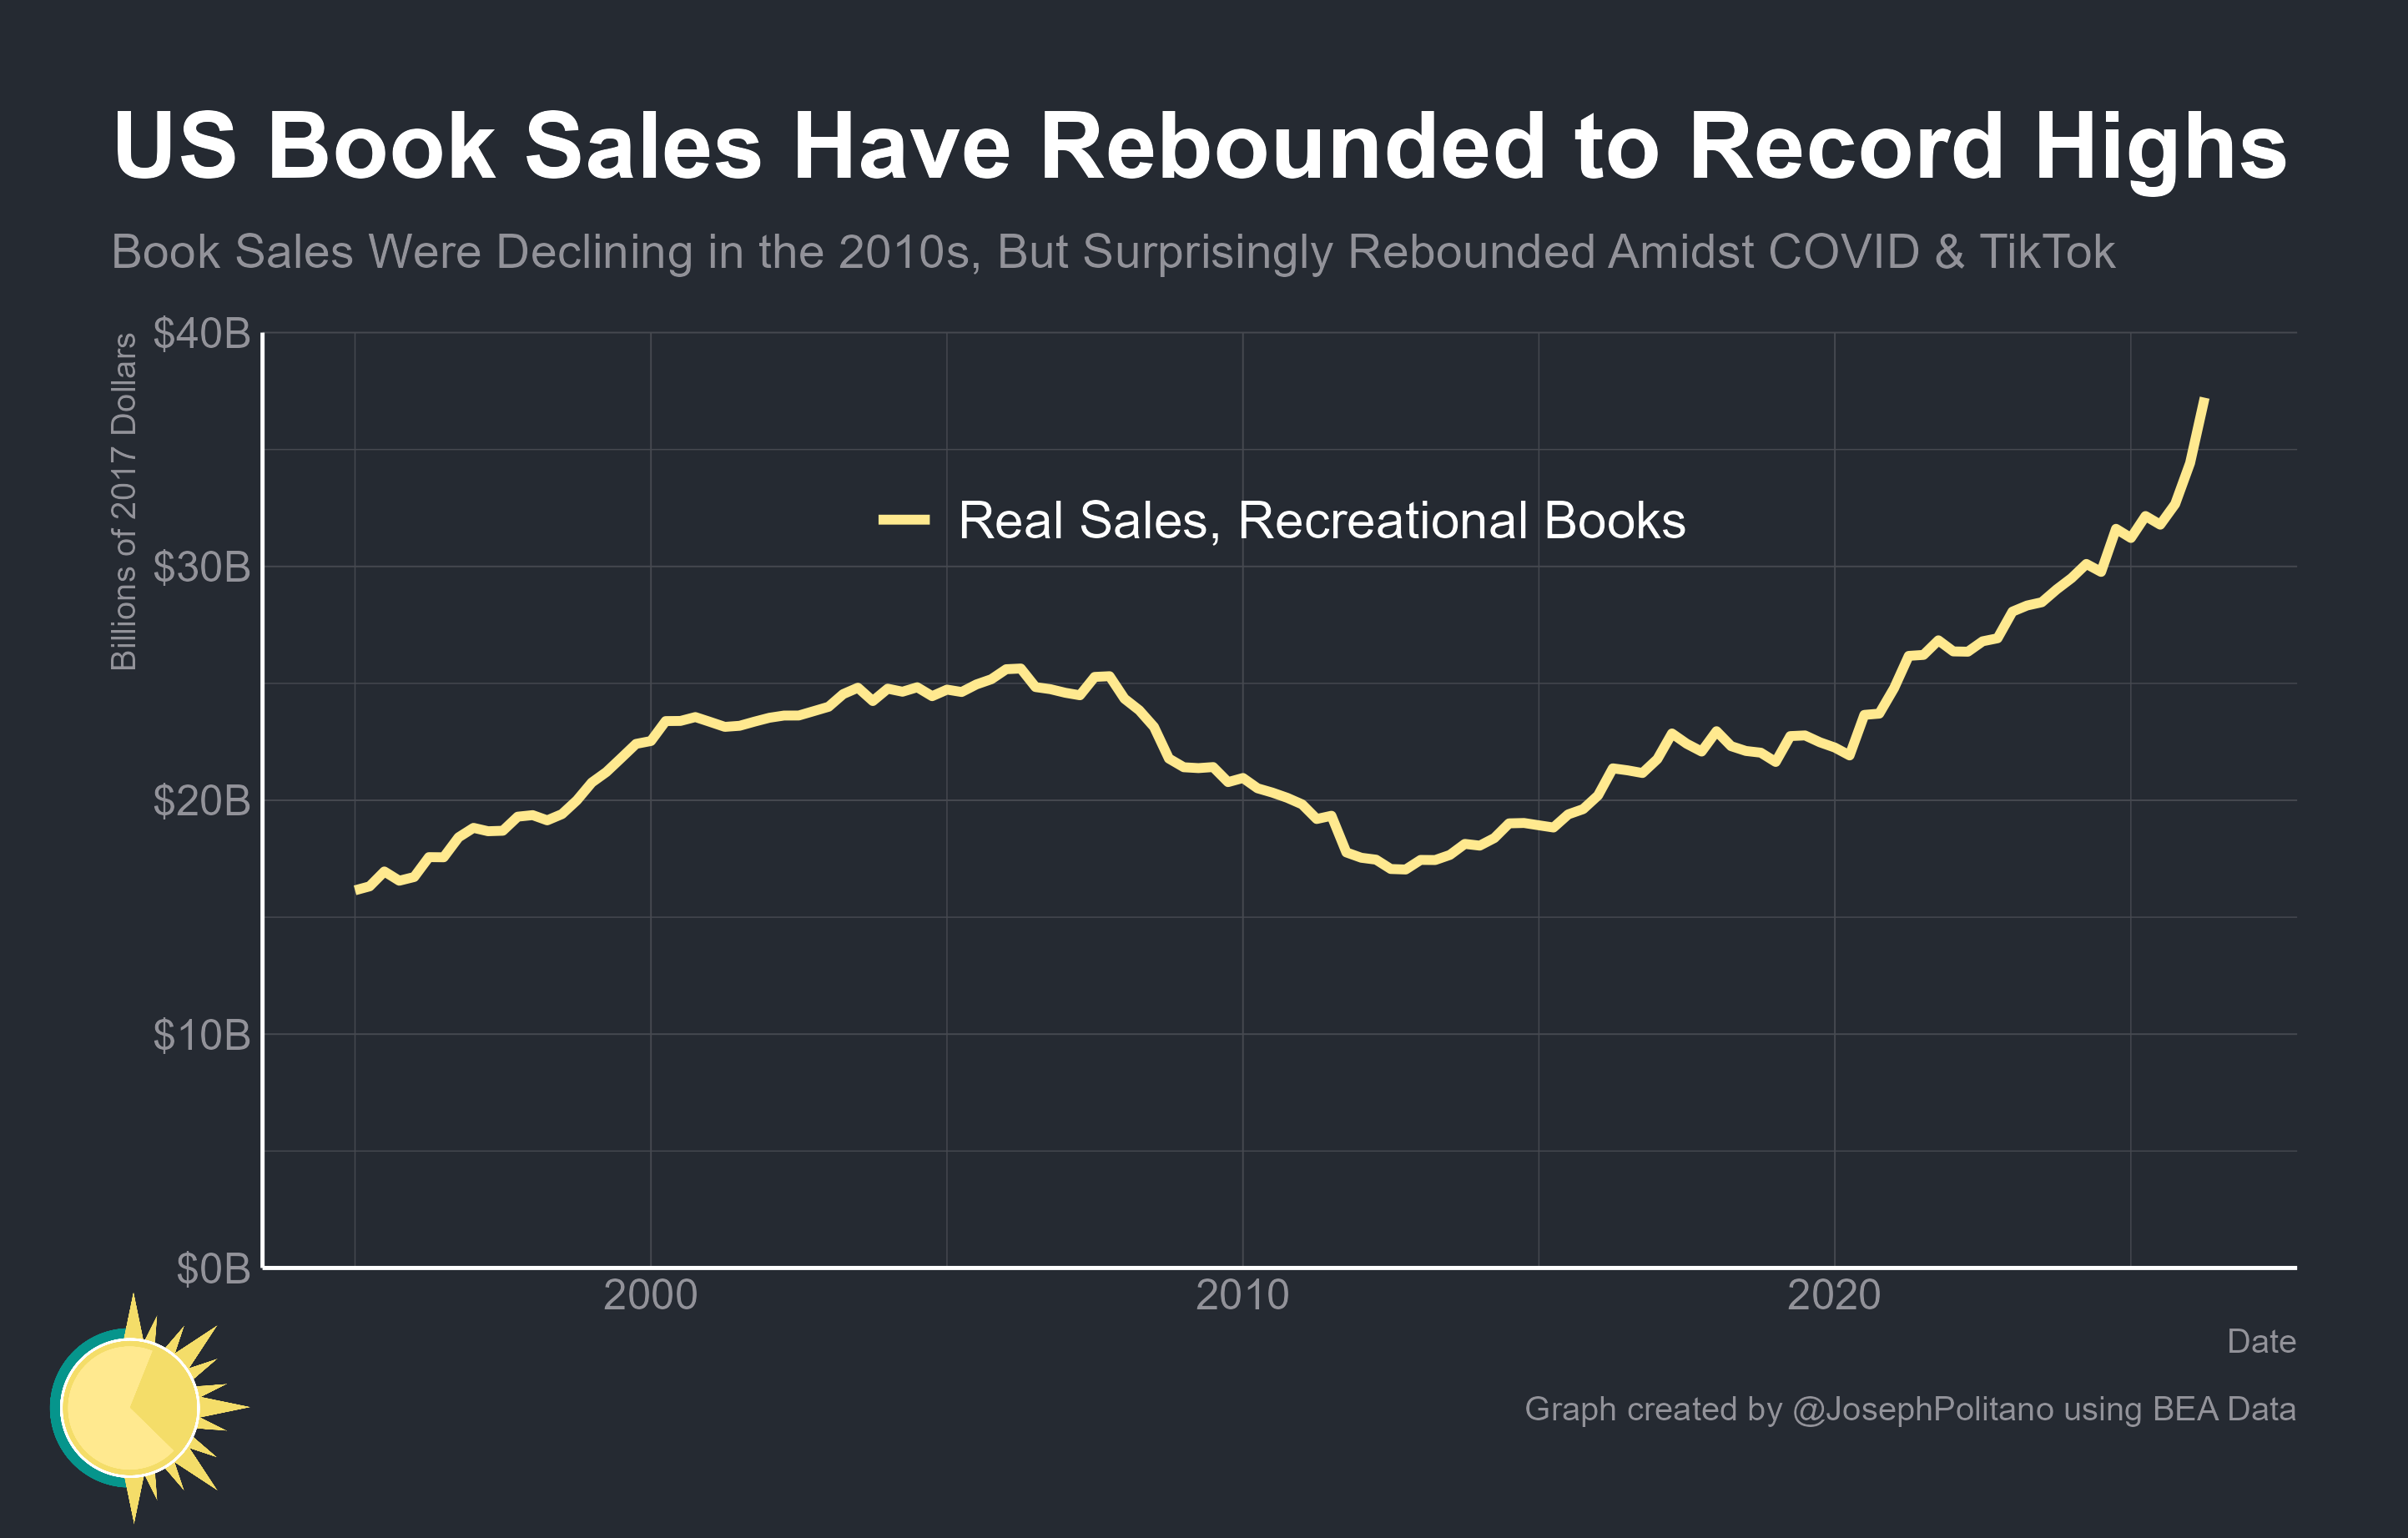
とはいえ、新しい技術が既存の芸術ビジネスとどう関わるかを意味のある形で予測するのは、根本的に難しい。ここ 4 年間の書籍売上の予想外の回復を見てみよう。商業的な芸術形式としての小説は何十年も苦戦してきた。2019 年の書籍販売数は 2000 年代初頭を下回っていたが、直近 6 年間で売上は前例のない 70%の急増を記録した。印刷物の意外な救世主は、おそらくその正反対の存在、TikTok である。
もちろん、読む人はかつてないほど少なくなっている。一般大衆にとって、ショート動画アプリは読書の追い出しを加速させてきた。かつてテレビやゲーム、ソーシャルメディアがそうだったのと同じだ。だが、減り続ける熱心なリピーター読者にとって、「BookTok」はレビューや分析、議論、コミュニティを手に入れる新しい手段となり、読書体験を後押しし、書籍売上を文字通り桁違いに押し上げた。AI ツールが他の美術館やコンサート、その他の芸術分野にも、今日では予測できない形で同じようなまったく読めない波及効果をもたらす可能性はある。ショート動画が、事前には決して予想できなかった形で書籍を救ったのと、ほぼ同じ構図だ。
結局のところ、芸術はマクロ経済全体から見れば小さなセクターにすぎない。メディアは全盛期でさえ労働市場に占める割合は小さく、クリエイティブ産業で雇われるのは昔から難しく、芸術専攻の学生の就職先をネタにするのが手軽なオチになるほどだった。映画産業の収入プロファイルは、医療や金融のような主要産業というより、卵や自転車に近い。芸術のための芸術、金銭に換算できない無形の文化的利益を生み出すことが目的なら、AI がアーティストに与える経済的影響を相殺するのは比較的簡単だろう。National Endowments for the Arts & Humanities への最近の予算削減を元に戻すだけで済む。
最も著名な AI ラボである Anthropic が、画像・動画・音楽の生成にほとんど見向きもしてこなかったのは示唆的だ。数学や科学の問題に AI を使う場合と比べれば、見込める経済的利益はわずかだからだ。OpenAI はこの教訓を痛い目を見て学んだ。動画生成プラットフォーム Sora の放棄を余儀なくされ、限られた計算資源は合成 TikTok を作るより他に使い道があると判断したのだ。現在、芸術生成を主に手がけているのは小規模なモデルを動かす二番手のプレイヤーたちだが、それらでさえ従来のメディアビジネスに重大な混乱をもたらすのに十分な規模になっている。
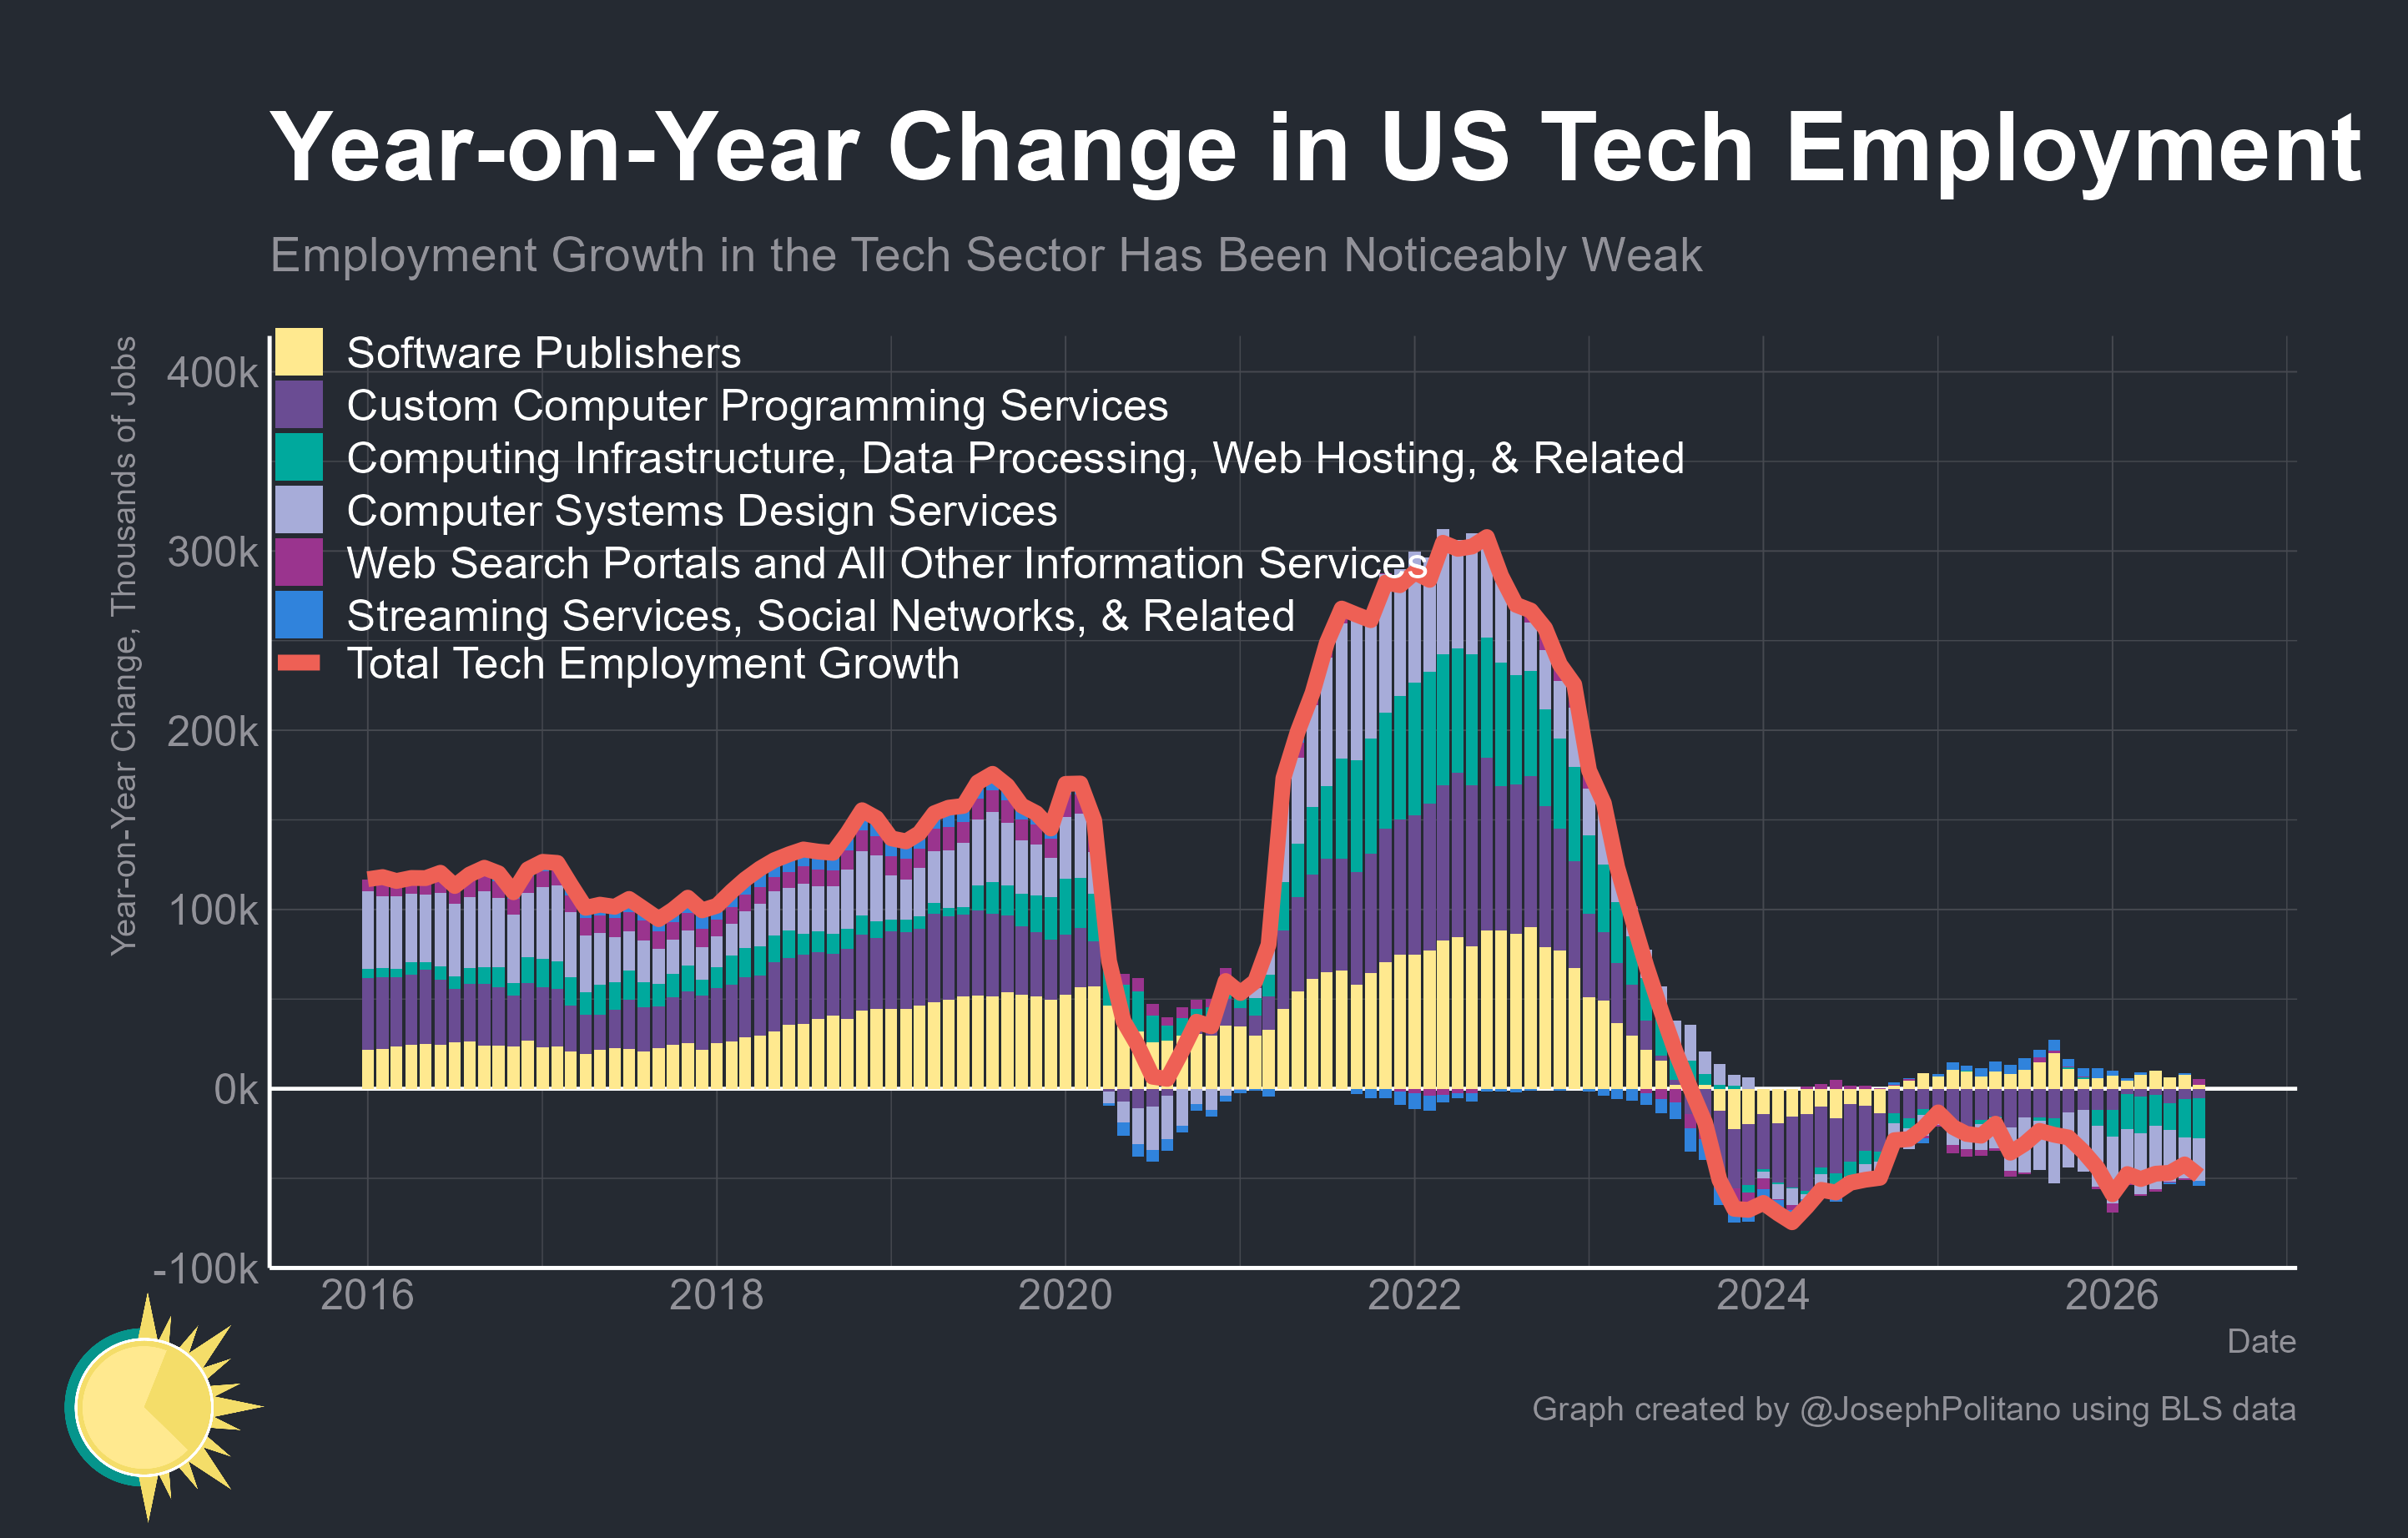
AI アートが主に影響を与えるのはマクロ経済ではなく、文化や社会だ。だが、芸術職は、経済活動の中でずっと大きな割合を占める他の「クリエイティブ周辺」の仕事の縮図になるかもしれない。テック業界そのものを例に取ろう。メディア業界の外で AI による雇用喪失が最もはっきり現れているのはここで、強力なコーディングエージェントが人間のプログラマーに取って代わりつつある。2022 年のテック業界の年間雇用増は約 30 万人だったが、それ以降この業界は毎年雇用を失い続けており、今や労働市場の低迷としては最長となっている。
現時点では、AI による雇用の喪失はこうした一部の狭い業界の外では比較的小さい。失業率は 4 年前より高いものの、2010 年代の平均すら下回っている。また、全体として雇用の入れ替わり率は極めて低いままだ。AI による自動化の格好の対象に見えたホワイトカラーの業界の一部、たとえば法律やエンジニアリングの企業でさえ、ここ数年は積極的に採用を増やしている。だが、AI の経済的インパクトが投資家が現在賭けている数兆ドルを正当化できるほど大きくなるのなら、こうした経済の混乱はここから広がっていくだけだろう。