全球卡欺诈的新趋势:3DS 与各地区强制要求如何改变风险
Stripe 的数据显示,亚太商家的卡欺诈率 2026 年首次低于欧洲、中东和非洲。马来西亚严格执行 3DS 强制要求,三年间欺诈率下降 74%,为亚太降幅最大。
中文
复制
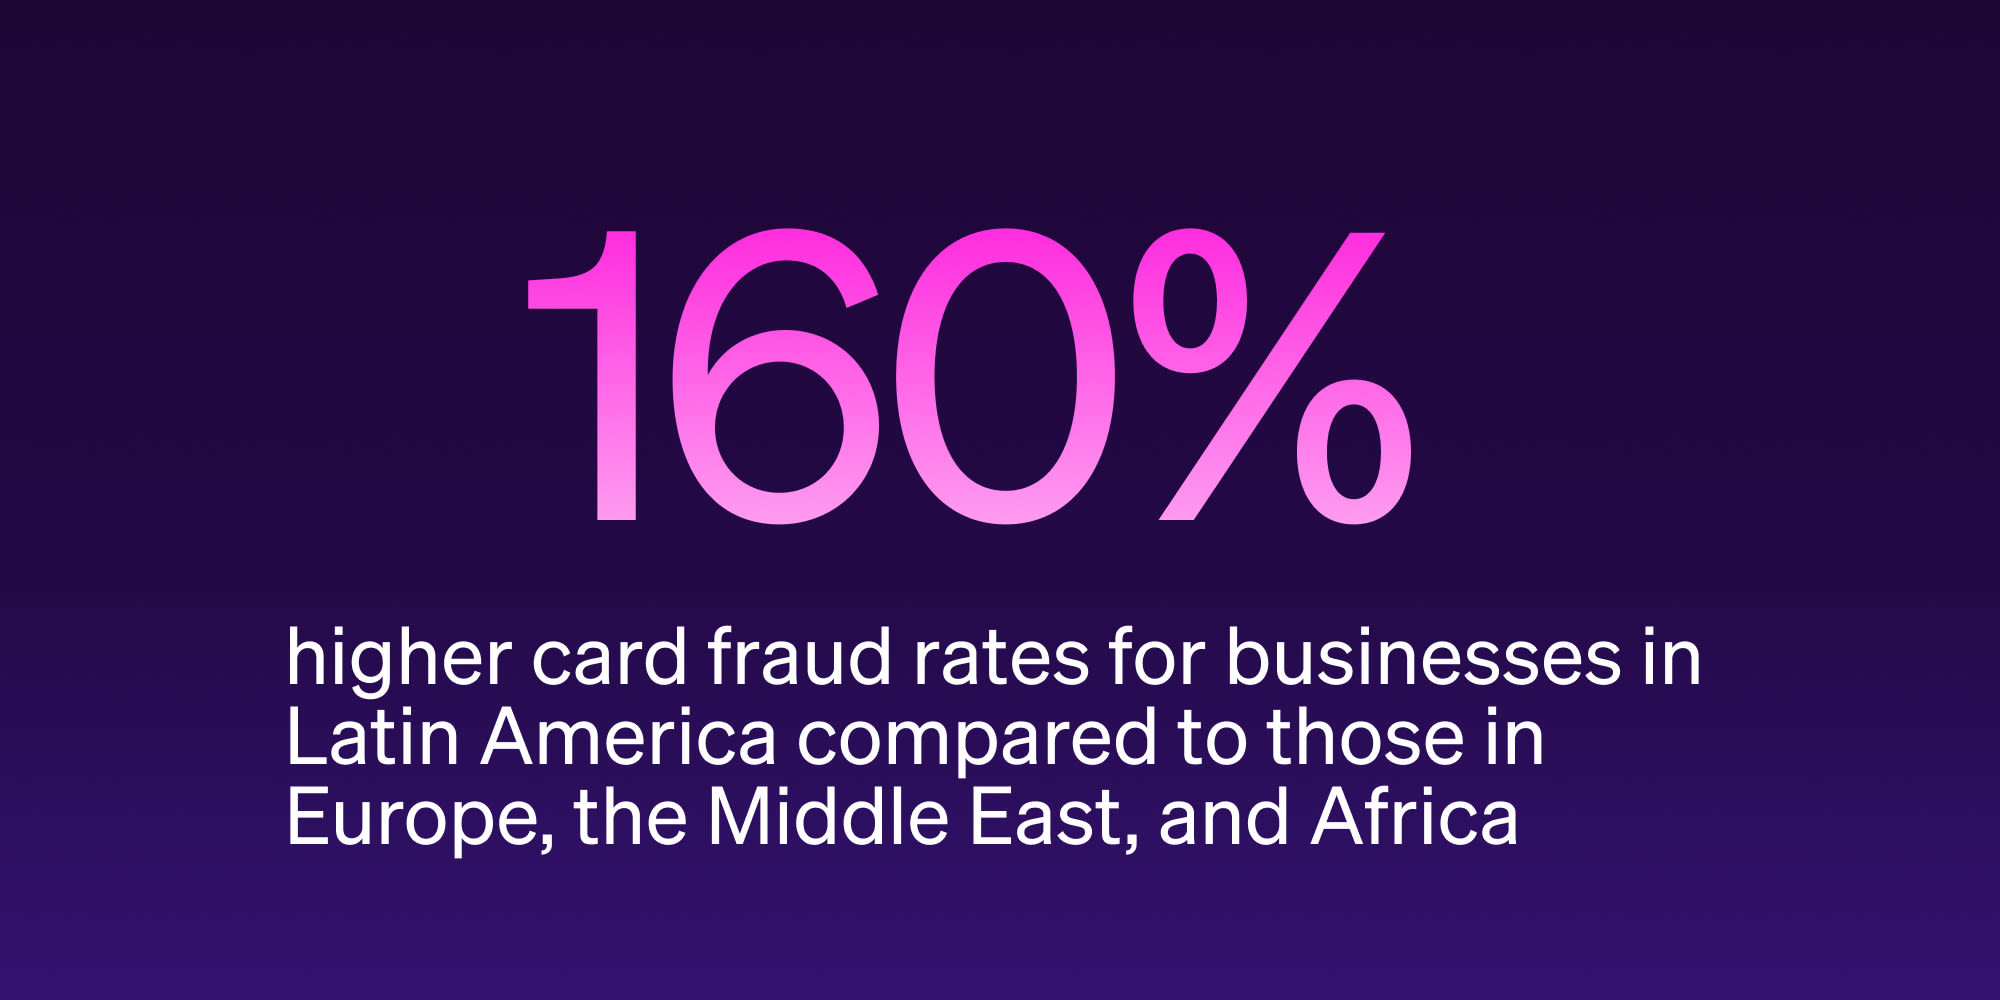
Stripe 上已有 36% 的商家拥有不止一个国家的客户,而向 100 个以上国家销售的公司数量在五年间翻了两番。这种增长也伴随着额外的风险。进入更多市场意味着要在新的欺诈环境中运营,而欺诈手法、围绕身份验证的文化习惯以及监管要求都因地区而异。差异可能相当大。2025 年,拉丁美洲商家遭遇的卡片欺诈率比欧洲、中东和非洲的商家高出 160%,比亚太地区的商家高出 151%。要应对这种差异,往往需要为每个运营市场分别制定风险策略、配备专门团队。我们分析了 2022 年 1 月至 2026 年 3 月间 Stripe 上的数十亿笔交易,以了解卡片欺诈模式如何因地区和国家而异、这些差异由什么驱动,以及商家可以如何应对。以下是我们的发现。
截至 2026 年第一季度,亚太地区商家的卡片欺诈率首次低于欧洲、中东和非洲的商家
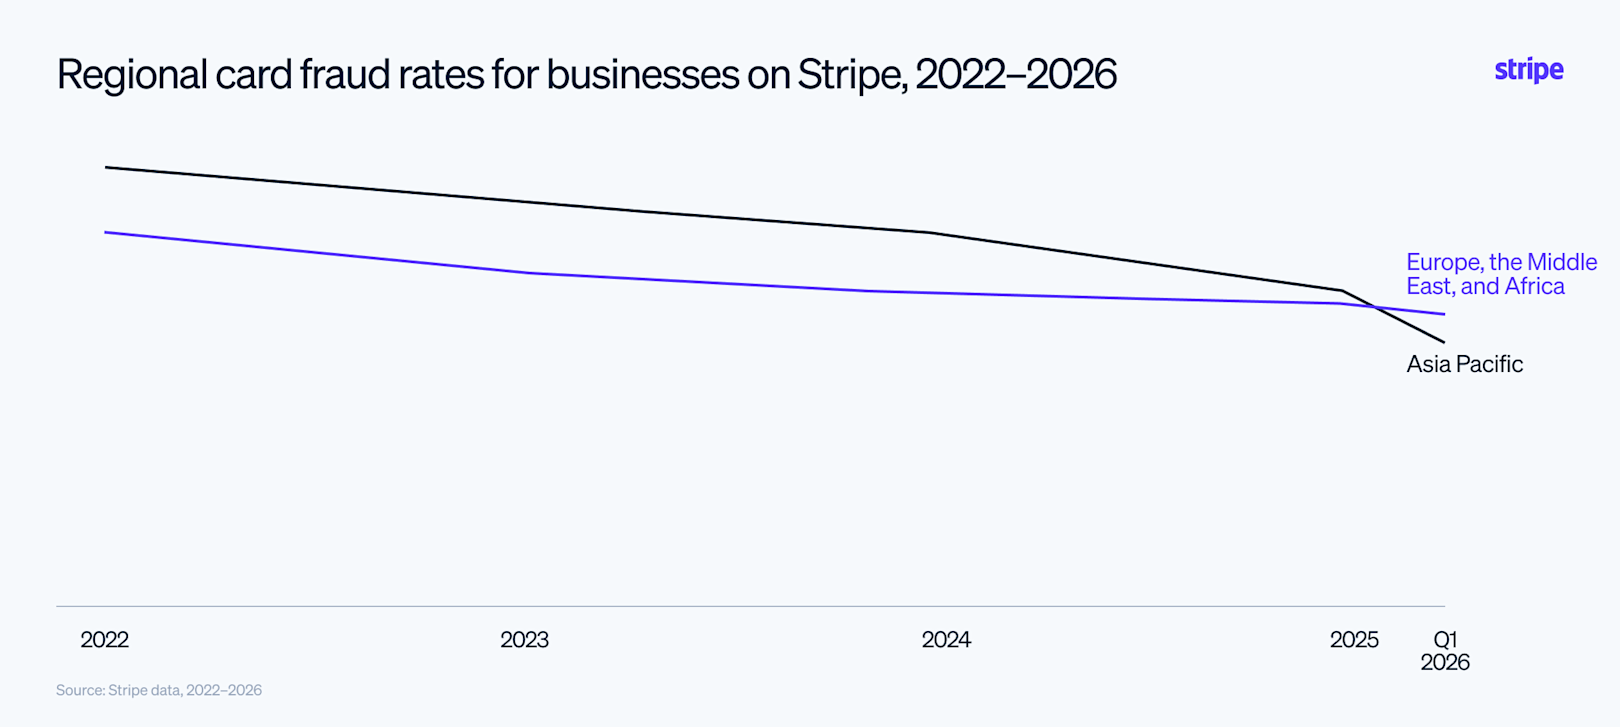 在我们分析过的所有地区中,亚太地区企业的卡欺诈率从 2022 年到 2025 年下降得最为持续——到 2026 年,该地区在 Stripe 上的卡欺诈率在我们研究的时间范围内首次成为所有地区中最低的。
亚太多个市场已针对线上卡交易推出 3D Secure(3DS)要求,通过验证下单人是否为合法持卡人,增加了一道安全防线。数据表明,这些强制要求正在奏效。
以马来西亚为例,当地企业的卡欺诈率从 2022 年到 2025 年下降了 74%,降幅在亚太各国中最大。马来西亚央行对 3DS 强制要求的执行相对严格:金融机构必须实施多因素认证,从基于短信的一次性密码迁移到基于安全应用的授权,并允许客户即时冻结账户。与其他市场相比,这些措施让未经认证的交易更难蒙混过关。
日本企业的欺诈率在 2022 年至 2025 年间也逐年稳定下降。这在一定程度上要归功于日本 2025 年 4 月的 3DS 强制要求。我们对争议的分析显示,该要求确实在减少欺诈:争议率——它与欺诈相关,因为客户在发现未授权交易后会提出争议——在 2025 年比 2024 年同期低了 30% 以上。
欧洲企业的卡欺诈率自 2022 年以来有所下降,但降幅并不一致
欧洲企业的卡欺诈率从 2022 年到 2025 年下降了 21%,但区域内各国差异明显。法国和英国这两个较大的欧洲市场,卡欺诈率在 2022 年至 2025 年间均持续下降,法国下降 40%,英国下降 27%。
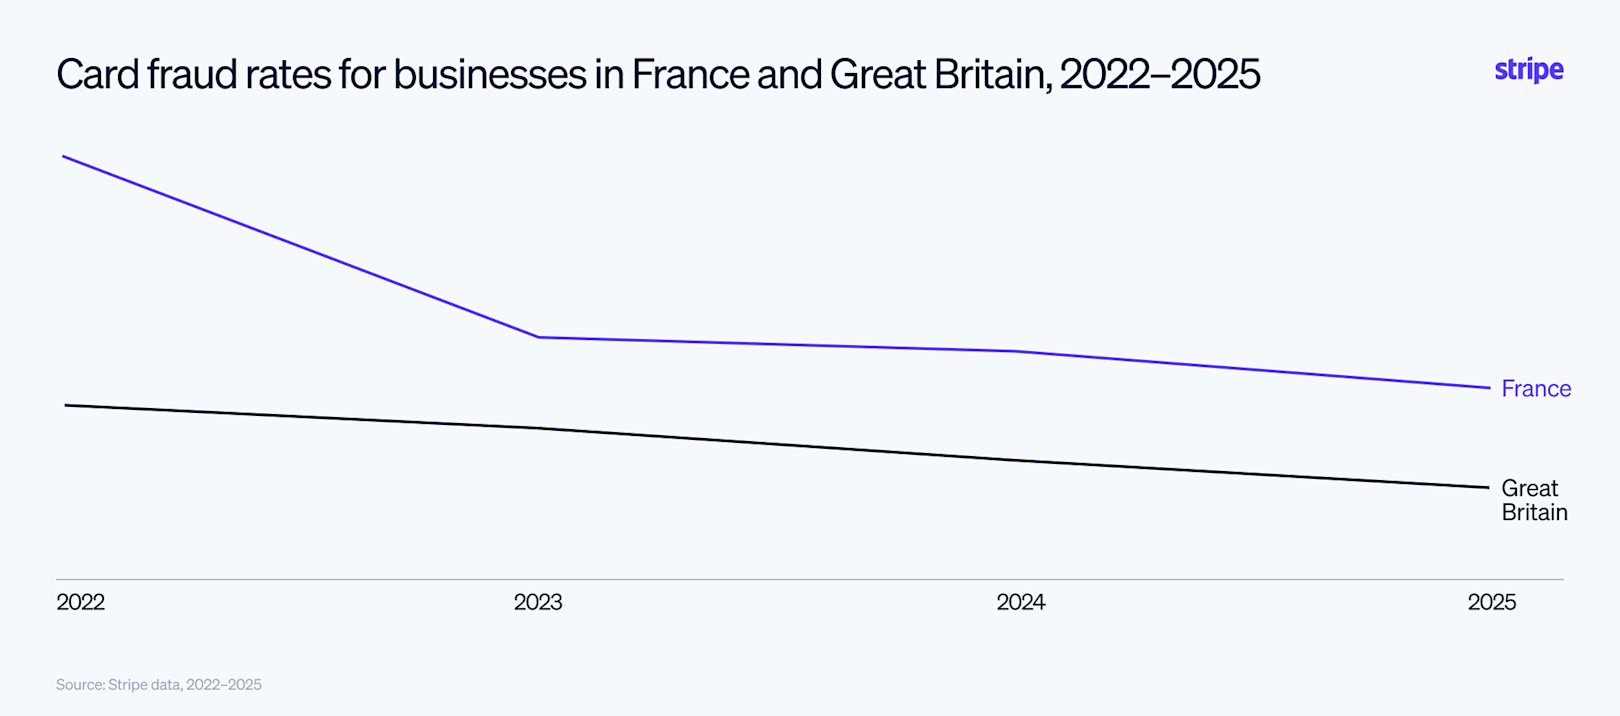 这反映出各市场支付生态系统的成熟度。Strong Customer Authentication(SCA)法规要求企业在结账页面支持双因素认证以降低欺诈,这让发卡机构有框架也有时间投入更复杂的反欺诈基础设施。在法国,这种成熟度还有历史渊源。法国是最早采用芯片加密码认证的国家之一,在大多数国家之前多年就把双因素认证变成了常态。法国持卡人熟悉这一流程,因此更有可能顺利完成认证,这有助于压低欺诈率。
另一方面,伊比利亚是唯一一个被点名的欧洲地区,其企业的卡片欺诈率从2022年到2025年逐年上升。西班牙和葡萄牙比其他欧洲市场更依赖一次性密码作为认证用的临时安全码,而这种方式比生物识别或基于应用的验证更容易被欺诈利用。西班牙和葡萄牙也是“smishing”攻击的重灾区——即短信钓鱼骗局,欺诈者冒充可信机构窃取卡片凭证。
2025年拉丁美洲企业的卡片欺诈率比其他地区高出最多160%
自2022年1月以来,Stripe上拉丁美洲企业的卡片欺诈率在Stripe分析的所有地区中一直最高。这一差距在2025年依然显著:拉丁美洲企业的卡片欺诈率比北美企业高65%,比亚太企业高151%,比欧洲、中东和非洲企业高160%。
一些市场正在好转。厄瓜多尔、巴拿马和巴西的企业卡片欺诈率从2022年到2025年有所下降。但整个地区有几个结构性因素让整体欺诈率居高不下。
- 拉丁美洲比其他地区更偏向现金经济,这可能意味着基于卡片的欺诈检测系统可用的历史数据更少。
- 拉丁美洲的争议处理框架给企业带来了额外的复杂性。卡片争议规则可能偏向持卡人,一旦交易被质疑,举证责任落在企业身上。
- 该地区差异很大;一个国家的标准和要求未必适用于其他国家,这带来了更多运营负担。大多数拉丁美洲市场现在强制要求电子发票,但范围、格式和成熟度各不相同。例如,墨西哥要求数字服务提供商让墨西哥税务机关SAT永久访问其交易数据。税务机关按自己的时间表登录并查询单笔交易,这些交易必须能在一天内被检索到,并保留五年。
Stripe 能提供哪些帮助
为了帮助企业进入新市场时更好地管理欺诈,我们近期扩展了 Stripe Radar——我们基于 AI 的欺诈预防产品——使其覆盖全球所有受支持的支付方式。此次扩展涵盖银行借记、稳定币支付、数字钱包、实时支付和现金券。
对于 SCA 地区的企业,Stripe 还能通过 3DS 验证帮助其减少欺诈并满足监管要求。平均而言,SCA 地区的企业借助我们的 AI 优化,转化率可提升 1.20%,同时所有交易的欺诈率下降 7.67%。企业可以使用 Stripe 运行 3DS 验证,同时由任意支付处理商完成支付授权,并智能触发 3DS,以针对支付、欺诈或转化等不同场景进行优化。